
اوایل تابستان بود.
هیئتمدیره یکی از شرکتهای بازرگانی تصمیم گرفت برای مذاکره با چند تأمینکننده خارجی راهی دبی و سپس ترکیه شود. مدیرعامل، رئیس هیئتمدیره و یکی از اعضای هیئتمدیره در این سفر حضور داشتند. برنامه فشرده بود؛ بازدید از نمایشگاه، مذاکره با چند شرکت و بررسی خطوط تأمین کالا.
پس از بازگشت، واحد مالی اسناد هزینهها را جمعآوری کرد؛ بلیتها، فاکتور هتل، هزینه رفتوآمد و گزارش سفر. همه چیز منظم به نظر میرسید و هزینهها در دفاتر ثبت شد. از نگاه شرکت، این سفر کاملاً در راستای فعالیت اقتصادی انجام شده بود و طبیعی بود که هزینههای آن نیز به عنوان هزینه قابل قبول مالیاتی پذیرفته شود.
چند ماه بعد، پرونده شرکت روی میز گروه رسیدگی مالیاتی قرار گرفت.
رسیدگی از فروش شروع شد، سپس خریدها بررسی شد و در نهایت نوبت به سرفصل «هزینه مأموریت خارجی» رسید.
ممیز چند دقیقهای اسناد را ورق زد.
سؤال اول ساده بود:
"برای این سفر چه مجوز یا مستندی دارید که نشان دهد مأموریت در راستای رفع حوائج مؤسسه انجام شده است؟"
شرکت مدارک را ارائه کرد.
اما سؤال دوم، مسیر پرونده را تغییر داد.
"مبلغ هزینه اقامت بر چه اساسی ثبت شده است؟"
پس از بررسی اسناد و مدارک، گروه رسیدگی مالیاتی اصل انجام مأموریت خارجی را رد نکرد. بلیتهای سفر، اسناد خروج از کشور و مستندات مربوط به جلسات تجاری نشان میداد که سفر در ارتباط با فعالیت شرکت انجام شده است. اختلاف از جایی آغاز شد که نوبت به بررسی میزان هزینه اقامت رسید.
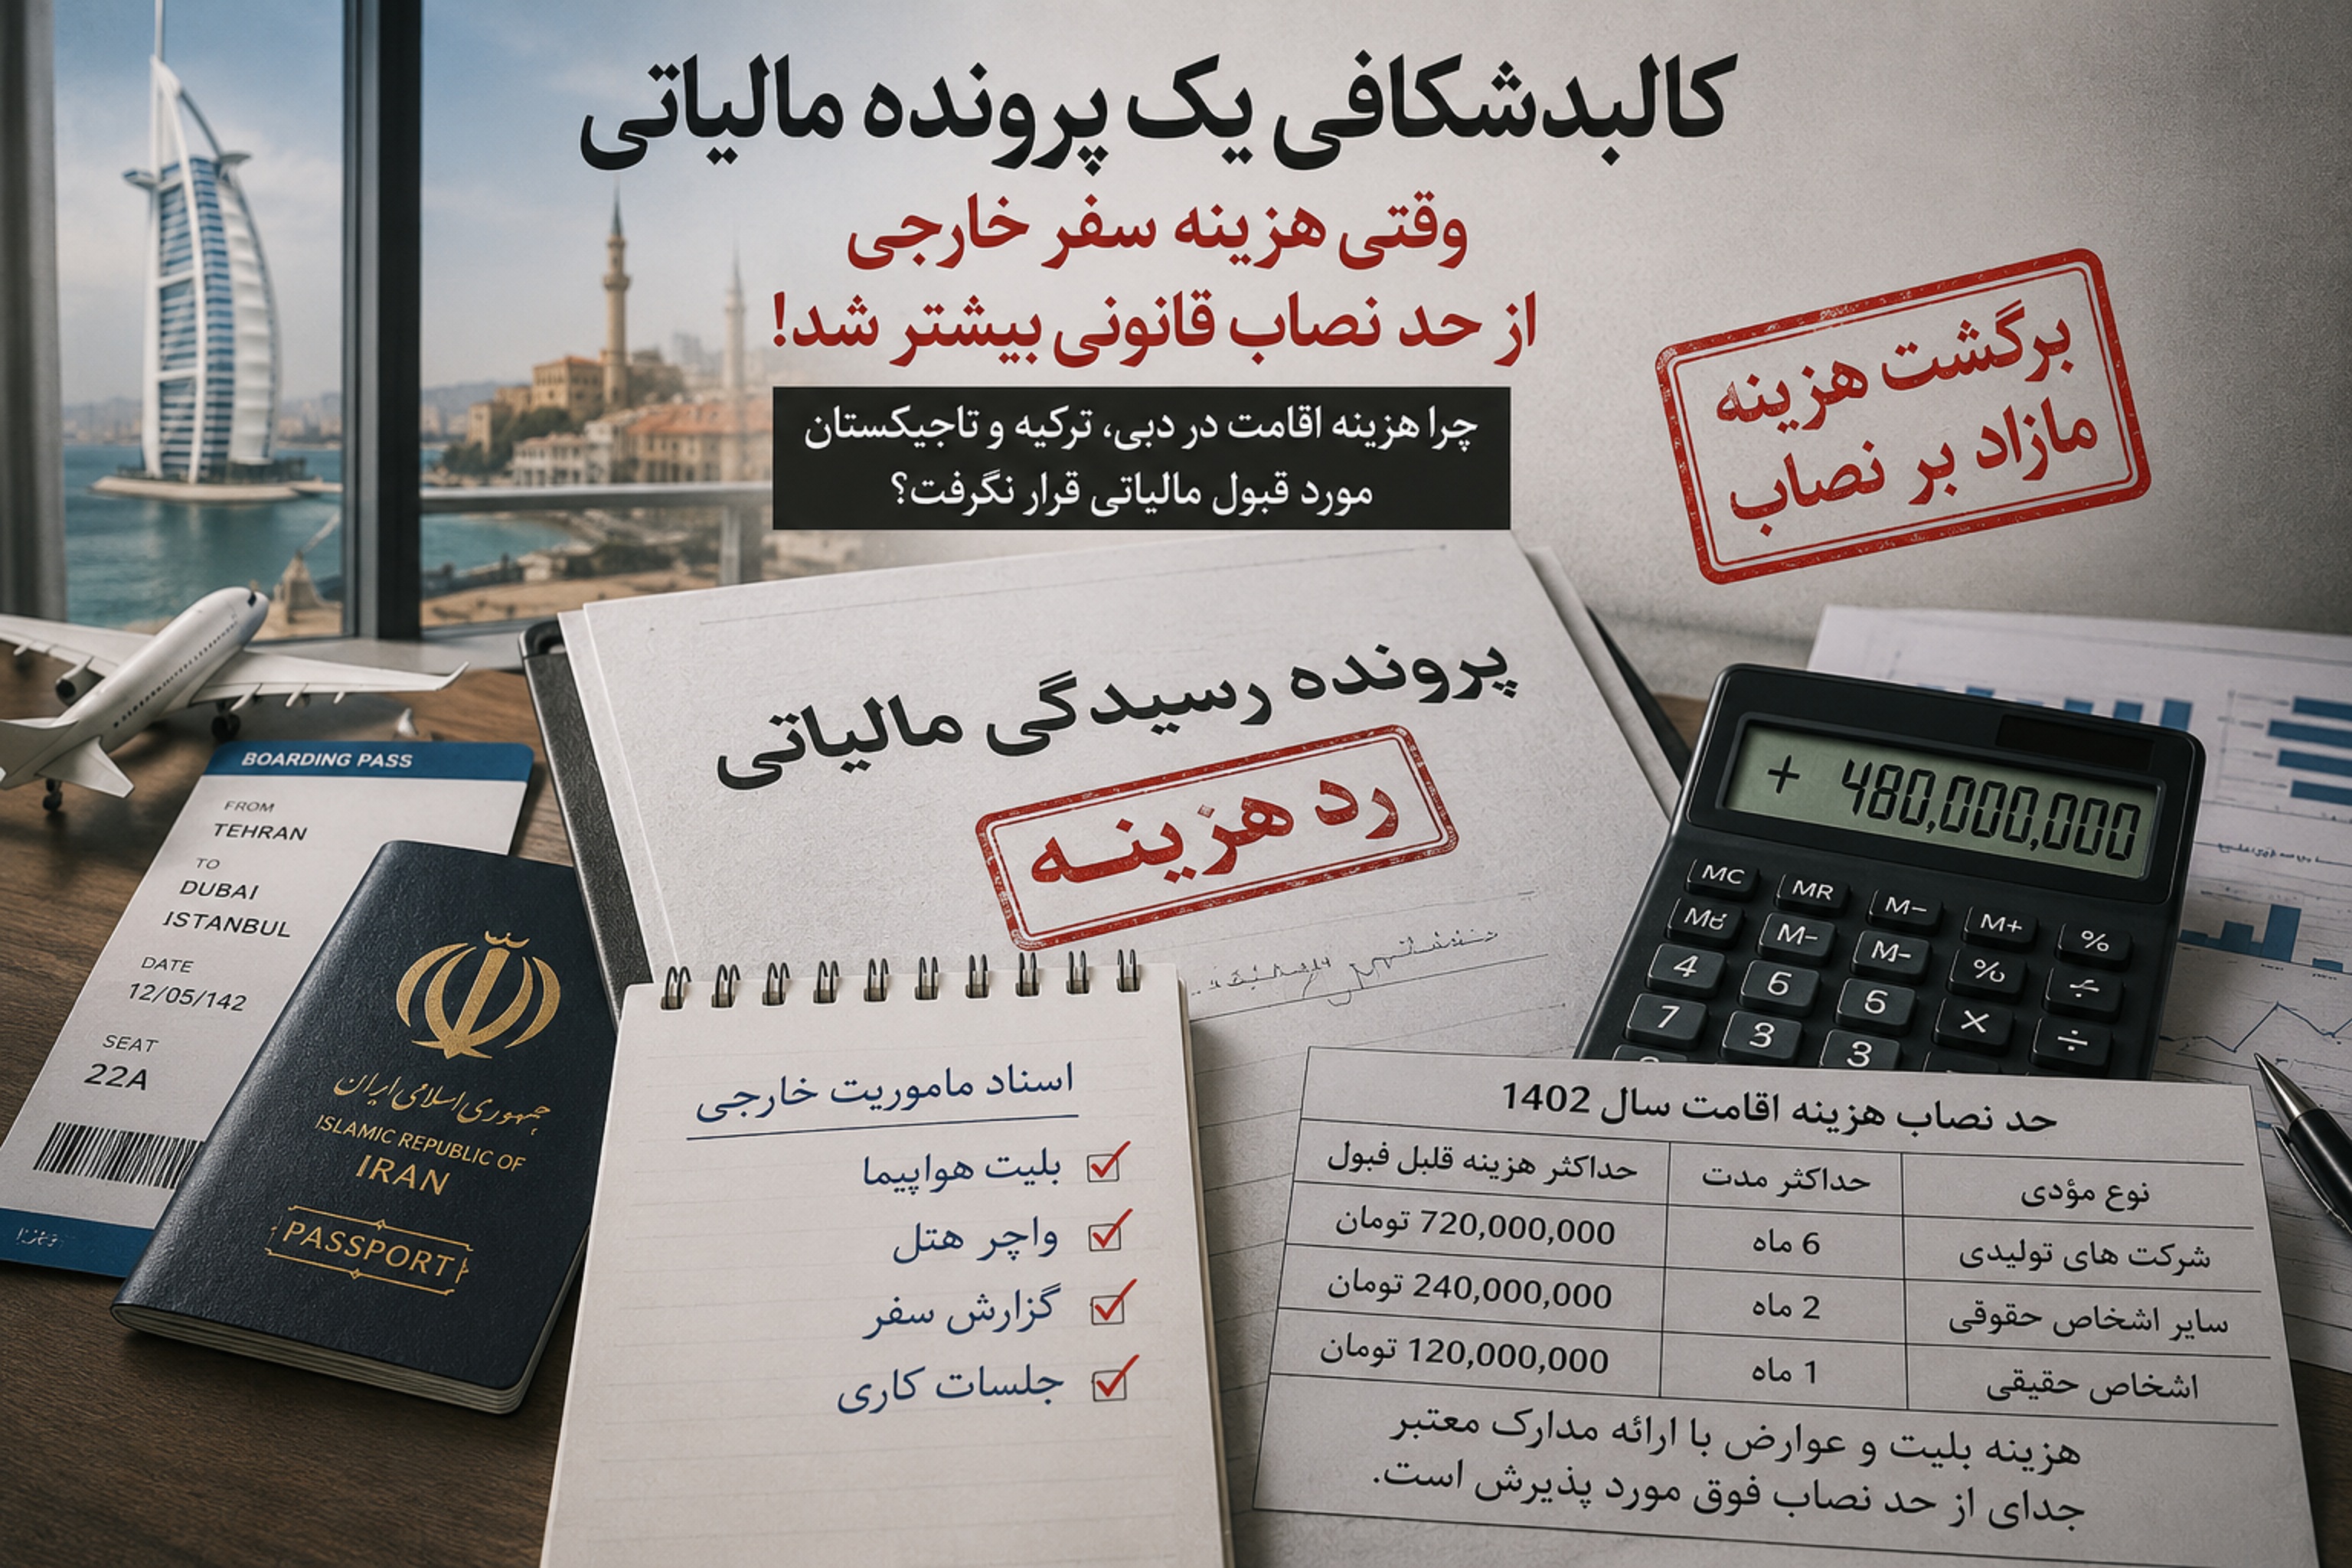
استدلال گروه رسیدگی بر مبنای بند «ب» جزء ۲ ماده ۱۴۸ قانون مالیاتهای مستقیم و آییننامه اجرایی آن بود. مطابق این مقررات، هزینههای مأموریت خارجی زمانی به عنوان هزینه قابل قبول مالیاتی پذیرفته میشوند که علاوه بر ارتباط با فعالیت مؤدی، در حدود نصابهای تعیینشده در آییننامه نیز باشند.
در اصلاحیه آییننامه مصوب سال ۱۴۰۲، سقف هزینه اقامت روزانه ۴۰ میلیون ریال تعیین شده است. این رقم در طول مدت مجاز مأموریت، سقف هزینه قابل قبول را به شرح زیر مشخص میکند:
|
نوع مؤدی |
حداکثر مدت قابل قبول |
حداکثر هزینه اقامت قابل قبول |
|
شرکتهای تولیدی |
4 ماه مأموریت + ۲ ماه آموزش |
۷۲۰ میلیون تومان |
|
سایر اشخاص حقوقی |
۲ ماه |
۲۴۰ میلیون تومان |
|
اشخاص حقیقی |
۱ ماه |
۱۲۰ میلیون تومان |
در پرونده حاضر، شرکت از نوع غیرتولیدی بود. بنابراین حداکثر هزینه اقامت قابل پذیرش برای مجموع مأموریتهای خارجی در سال 1402، مبلغ 240 میلیون بود. از آنجا که هزینه ثبتشده در دفاتر از این نصاب فراتر رفته بود، صرفاً مبلغ مازاد از هزینههای قابل قبول مالیاتی خارج و به درآمد مشمول مالیات اضافه شد.
مطابق تبصره ۳ ماده 2 آییننامه اجرایی، هزینه بلیت هواپیما، حملونقل زمینی یا دریایی، هزینه خروج از مرز و عوارض قانونی در صورت ارائه اسناد و مدارک معتبر، علاوه بر سقف هزینه اقامت قابل قبول مالیاتی خواهد بود و مشمول محدودیتهای یادشده نیست.
به بیان دیگر، آنچه در این پرونده برگشت داده شد اصل هزینه سفر نبود؛ بلکه بخش مازاد هزینه اقامت بود که از سقف مقرر در آییننامه عبور کرده بود. این تفاوت، یکی از نکات مهمی است که در بسیاری از رسیدگیهای مالیاتی نادیده گرفته میشود و منشأ اختلاف میان مؤدی و گروه رسیدگی مالیاتی است.
جالب اینجاست که چند ماه بعد، در پرونده شرکت دیگری نیز وضعیت مشابهی مشاهده شد.
این بار مقصد، تاجیکستان بود.
مدیر پروژه برای مذاکره و اجرای قرارداد چند هفته در دوشنبه اقامت داشت و شرکت تمام هزینههای اقامت را در دفاتر ثبت کرده بود.
در رسیدگی مالیاتی، اصل مأموریت مورد پذیرش قرار گرفت؛ اما بررسی هزینهها نشان داد مبلغ ثبتشده از نصاب تعیینشده در آییننامه بیشتر است.
نتیجه تفاوتی با پرونده اول نداشت.
قسمتی از هزینه اقامت از هزینههای قابل قبول مالیاتی خارج شد و به درآمد مشمول مالیات اضافه گردید.
این دو پرونده، با وجود تفاوت در کشور مقصد و نوع فعالیت، یک وجه مشترک داشتند: بیتوجهی به سقفهای مقرر در آییننامه اجرایی بند «ب» جزء ۲ ماده ۱۴۸ قانون مالیاتهای مستقیم.
مبنای قانونی
نظر بدهید
آدرس ایمیل شما منتشر نخواهد شد. فیلدهای الزامی مشخص شده اند