
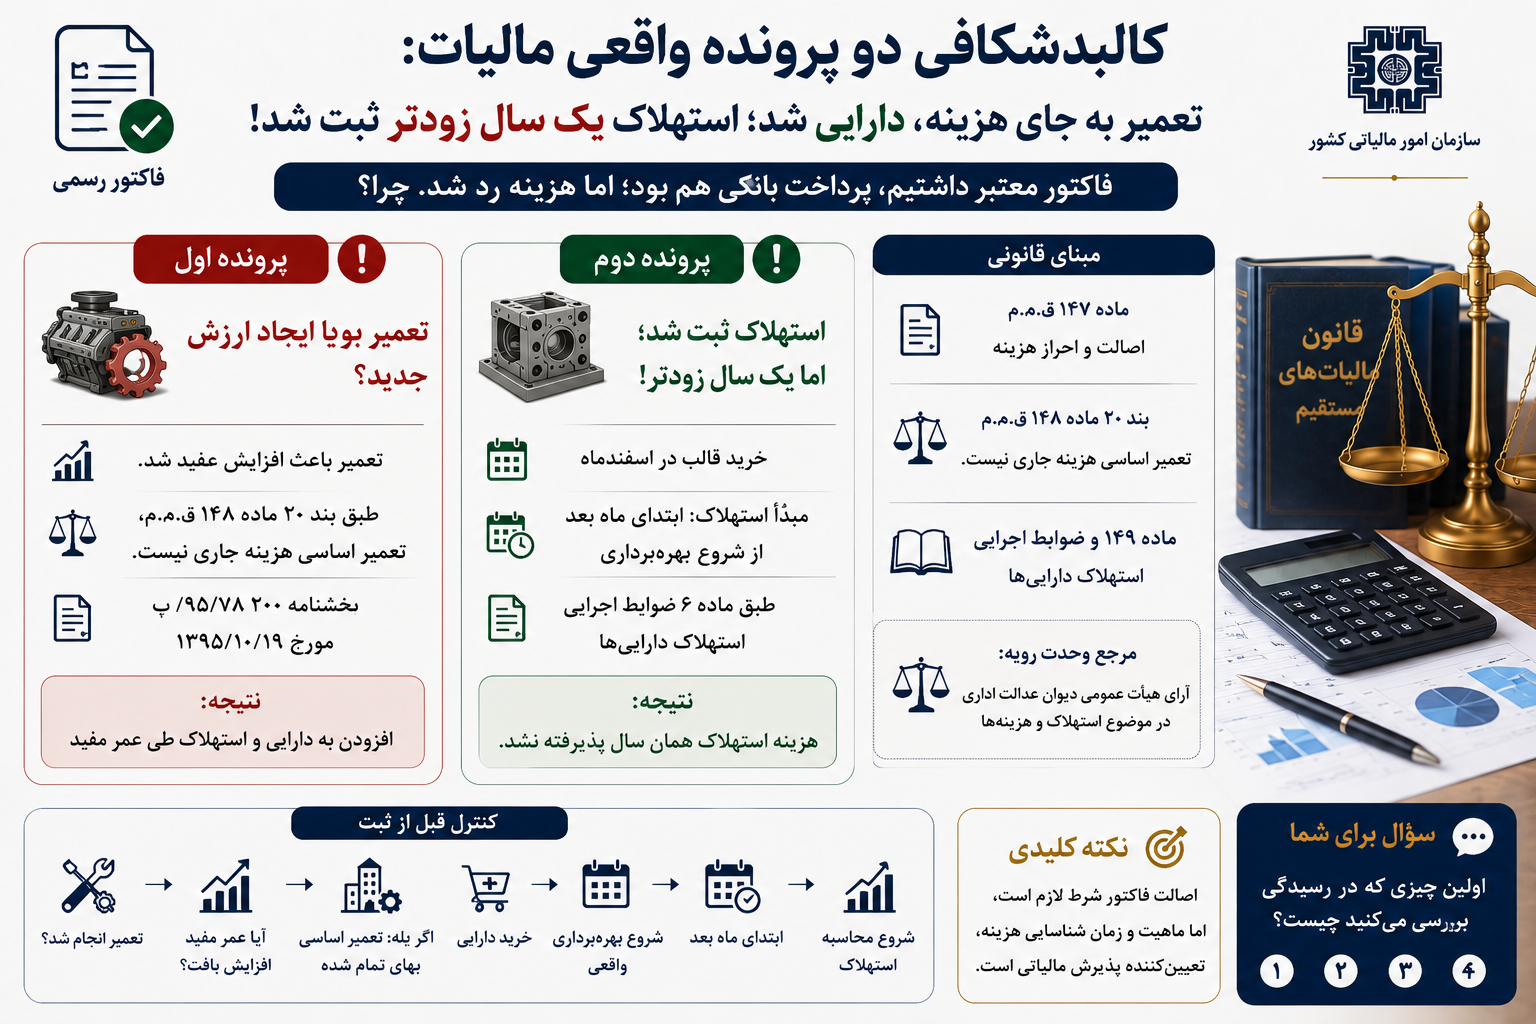
آیا داشتن فاکتور رسمی و مستندات پرداخت، مطابق ماده ۱۴۷ قانون مالیاتهای مستقیم، برای پذیرش هزینه تعمیرات و استهلاک داراییها کافی است؟
بسیاری از مدیران مالی تصور میکنند اگر فاکتور خرید یا تعمیر معتبر باشد، پرداخت از طریق سیستم بانکی مستند شده باشد و مدارک لازم برای احراز صحت پرداخت ـ یعنی همان ضوابط ماده ۱۴۷ قانون مالیاتهای مستقیم ـ رعایت شده باشد، دیگر هیچ ایرادی بر هزینه ثبتشده وارد نخواهد بود.
اما تجربه رسیدگیهای مالیاتی نشان میدهد صحت مستندات پرداخت، شرط لازم است نه شرط کافی. حتی اگر فاکتور بیعیب و پرداخت کاملاً مستند باشد، اداره امور مالیاتی میتواند «ماهیت» هزینه را زیر سؤال ببرد؛ یعنی بررسی کند که آیا آنچه بهعنوان هزینه جاری ثبت شده، واقعاً هزینه جاری بوده یا در حقیقت باید بهعنوان دارایی شناسایی و طی چند سال مستهلک میشد.
در این مقاله، دو پرونده واقعی را مرور میکنیم که هر دو حول همین محور میچرخند: در پرونده اول، هزینهای که مدیر مالی آن را «تعمیر جاری» میدانست، توسط گروه رسیدگی بهعنوان دارایی شناسایی شد. در پرونده دوم، هزینه استهلاکی که شرکت یکجا در همان سال ثبت کرده بود، به دلیل عدم رعایت تاریخ شروع بهرهبرداری، برگشت داده شد.
همهچیز از یک تصمیم عملیاتی ساده در واحد تولید شروع شد: چند قطعه از ماشینآلات تولیدی شرکت دچار فرسودگی شده بود و باید تعمیر میشد. کار تعمیر انجام شد، اما هزینه آن، برخلاف انتظار اولیه، رقم قابلتوجهی از آب درآمد.
مدیر مالی شرکت، بدون تردید، کل مبلغ را بهعنوان هزینه جاری همان سال در دفاتر ثبت کرد. استدلال او ساده و در نگاه اول منطقی بود: فاکتور رسمی موجود بود، پرداخت از طریق حساب بانکی شرکت انجام شده بود و تمام مستنداتی که ماده ۱۴۷ قانون مالیاتهای مستقیم برای احراز اصالت هزینه میطلبد، در پرونده وجود داشت. به باور او، وقتی مستندات پرداخت درست باشد، دیگر جای بحثی باقی نمیماند.
اما در روز رسیدگی، گروه رسیدگی مالیاتی نگاه دیگری داشت. آنان به جای تمرکز صرف بر اصالت فاکتور، سراغ یک پرسش کلیدیتر رفتند:
این تعمیر، دقیقاً چه تأثیری بر ماشینآلات گذاشته است؟
بررسی مستندات فنی نشان داد که این تعمیر یک تعمیر معمولی و جزئی نبوده؛ بلکه عمر مفید ماشینآلات را بهطور محسوسی افزایش داده است. به بیان دیگر، شرکت پس از این تعمیر، ماشینآلاتی در اختیار داشت که میتوانست سالهای بیشتری نسبت به قبل کار کند.
گروه رسیدگی با استناد به ماده ۱۴۸ قانون مالیاتهای مستقیم و آییننامه اجرایی ماده ۱۴۹، اعلام کرد که این هزینه اساساً «تعمیر جاری» نبوده، بلکه در قالب تعریف «تعمیر اساسی» قرار میگیرد؛ و طبق مقررات، تعمیر اساسی نباید یکجا بهعنوان هزینه همان سال شناسایی شود، بلکه باید به بهای تمامشده ماشینآلات اضافه و طی باقیمانده عمر مفید آن، طبق جدول استهلاکات، مستهلک شود.
نتیجه اینکه هزینه ثبتشده در دفاتر شرکت، از حساب هزینه جاری خارج و به دارایی ثابت مشهود (ماشینآلات) منتقل شد؛ و تنها سهم استهلاک همان سال از این مبلغ، بهعنوان هزینه قابل قبول مالیاتی پذیرفته شد ـ نه کل مبلغ.
پرونده دوم، در نگاه اول بسیار سادهتر به نظر میرسید. شرکت در اسفندماه ـ یعنی آخرین ماه سال مالی ـ تعدادی قالب برای خط تولید خریداری کرد. از آنجا که طبق جدول استهلاکات، عمر مفید اینگونه قالبها کوتاه و در حدود یک سال است، مدیر مالی شرکت تصمیم گرفت بهای تمامشده قالبها را یکجا، در همان سال خرید، بهعنوان هزینه استهلاک دوره ثبت کند.
استدلال شرکت این بود:
«وقتی عمر مفید دارایی یک سال است، چه تفاوتی میکند که در چه ماهی خریداری شده باشد؟ به هر حال باید در همان سال، یکجا مستهلک شود.»
گروه رسیدگی در این پرونده، بر سر اصل موضوع ـ یعنی یکساله بودن عمر مفید قالبها ـ اختلافی نداشت و همین نکته، پرونده دوم را از پروندههای مشابه متمایز میکرد. اما نکتهای که مورد توجه قرار گرفت، زمان شروع محاسبه استهلاک بود، نه مدت آن.
طبق قاعده کلی محاسبه استهلاک، مبدأ محاسبه، تاریخ خرید یا تاریخ ثبت دارایی در دفاتر نیست؛ بلکه ابتدای ماه بعد از شروع بهرهبرداری واقعی از دارایی است.
گروه رسیدگی توضیح داد که قالبهای خریداریشده در اسفندماه، عملاً و در عمل، در همان سال به بهرهبرداری نرسیده و استفاده واقعی از آنها در خط تولید، از سال مالی بعد آغاز میشود.
بر همین مبنا، اگرچه اصل قابل استهلاک بودن قالبها و یکساله بودن عمر مفید آنها پذیرفته شد، اما هزینه استهلاکی که شرکت برای همان سال (سال خرید) ثبت کرده بود، برگشت داده شد؛ زیرا مبدأ محاسبه استهلاک هنوز فرانرسیده بود.
به بیان سادهتر، هزینه یک سال زودتر از موعد مقرر ثبت شده بود.
در نگاه نخست، این دو پرونده کاملاً بیارتباط به نظر میرسند: یکی درباره تعمیر ماشینآلات است و دیگری درباره خرید قالب. اما هر دو، در واقع، حول یک محور مشترک شکل گرفتهاند: زمان و نحوه شناسایی هزینه داراییهای استهلاکپذیر، تابع اصالت فاکتور نیست، بلکه تابع ماهیت اقتصادی رویداد و ضوابط اجرایی استهلاک است.
در پرونده اول، پرسش کلیدی این بود که:
«آیا هزینه، وضعیت دارایی را بهبود داده است؟»
پاسخ مثبت به این پرسش، هزینه را از حساب هزینه جاری به حساب دارایی منتقل کرد.
در پرونده دوم، پرسش کلیدی این بود که:
«آیا بهرهبرداری واقعی از دارایی آغاز شده است؟»
پاسخ منفی به این پرسش، هزینه استهلاک همان سال را از دفاتر شرکت خارج کرد.
این دو پرونده نشان میدهند که مستندسازی مالی (فاکتور، حواله بانکی، مدارک ماده ۱۴۷) تنها بخشی از مسیر پذیرش هزینه است؛ بخش دیگر و شاید مهمتر آن، تطبیق دقیق رویداد اقتصادی با تعاریف و ضوابط فنی مقرر در ماده ۱۴۸، ماده ۱۴۹ و ضوابط اجرایی مرتبط با استهلاک داراییهاست.
چارچوب حاکم بر هر دو پرونده را باید در کنار هم، در سه سند اصلی جستوجو کرد: ماده ۱۴۸ قانون مالیاتهای مستقیم (بند ۲۰)، ماده ۱۴۹ همان قانون، و ضوابط اجرایی استهلاک داراییها (مصوب سازمان امور مالیاتی).
طبق بند ۲۰ ماده ۱۴۸ قانون مالیاتهای مستقیم، مخارج تعمیر و نگهداری ماشینآلات و لوازم کار، و نیز تعویض قطعات یدکی که در حد «تعمیر اساسی» نباشد، بهعنوان هزینه قابل قبول مالیاتی همان سال پذیرفته میشود؛ یعنی نیازی به استهلاک تدریجی ندارد.
اما تعریف «تعمیر اساسی» در ماده ۱ ضوابط اجرایی استهلاک داراییها آمده است: تعمیر اساسی، مخارجی است که وضعیت دارایی را بهبود میدهد ـ از جمله عمر مفید، ظرفیت تولید یا کیفیت محصول را افزایش میدهد، یا مخارج عملیاتی را کاهش میدهد.
در پرونده اول، دقیقاً همین معیار محقق شده بود: تعمیر انجامشده، عمر مفید ماشینآلات را افزایش داده بود. به همین دلیل، طبق ماده ۳ ضوابط اجرایی، این هزینه باید به ارزش دفتری دارایی افزوده و طی باقیمانده عمر مفید آن مستهلک میشد ـ نه یکجا در سال وقوع، هزینه شناسایی میشد.
نکتهای که در این پرونده اهمیت دارد این است که اصالت فاکتور و رعایت ماده ۱۴۷ هیچ تأثیری در این طبقهبندی ندارد. حتی اگر فاکتور تعمیر کاملاً معتبر و پرداخت آن نیز کاملاً مستند باشد، اگر نتیجه تعمیر، بهبود وضعیت دارایی باشد، ثبت آن بهعنوان هزینه جاری، با ماده ۱۴۸ و ضوابط اجرایی ماده ۱۴۹ در تعارض خواهد بود.
طبق ماده ۶ ضوابط اجرایی استهلاک داراییها، مبدأ محاسبه استهلاک هر دارایی، ابتدای ماه بعد از شروع بهرهبرداری آن است ـ نه تاریخ خرید، نه تاریخ فاکتور و نه تاریخ ثبت دارایی در دفاتر. این یک قاعده عمومی است که در مورد تمام داراییهای استهلاکپذیر، از جمله قالبها، جاری است.
در جدول استهلاکات نیز برای قالبهای مورد استفاده در صنایع تولید محصولات لاستیکی و پلاستیکی، عمر مفید کوتاهی بسته به نوع قالب پیشبینی شده و بهطور خاص تصریح شده که هزینه قالبها از تاریخ شروع بهرهبرداری در حساب هزینه استهلاک منظور میشود؛ همین قاعده در برخی گروههای دیگر، مانند قالبهای صنایع ساختمانی و سیمان، به همین شکل تکرار شده است.
در پرونده دوم، شرکت در تعیین مدت استهلاک اشتباه نکرده بود؛ اشتباه او در تعیین مبدأ محاسبه بود. قالبهای خریداریشده در اسفندماه، تا پایان همان سال مالی، عملاً به بهرهبرداری نرسیده بودند؛ بنابراین ماه شروع محاسبه استهلاک آنها، در سال مالی بعد قرار میگرفت، نه در سال خرید. به همین دلیل، هزینهای که شرکت برای همان سال ثبت کرده بود، فاقد مبنای قانونی تشخیص داده و برگشت داده شد.
برای کاهش ریسک اصلاح یا برگشت هزینههای مرتبط با تعمیر و استهلاک داراییها، رعایت موارد زیر پیشنهاد میشود:
تحلیل این مقاله بر اساس مقررات زیر تدوین شده است:
نظر بدهید
آدرس ایمیل شما منتشر نخواهد شد. فیلدهای الزامی مشخص شده اند