
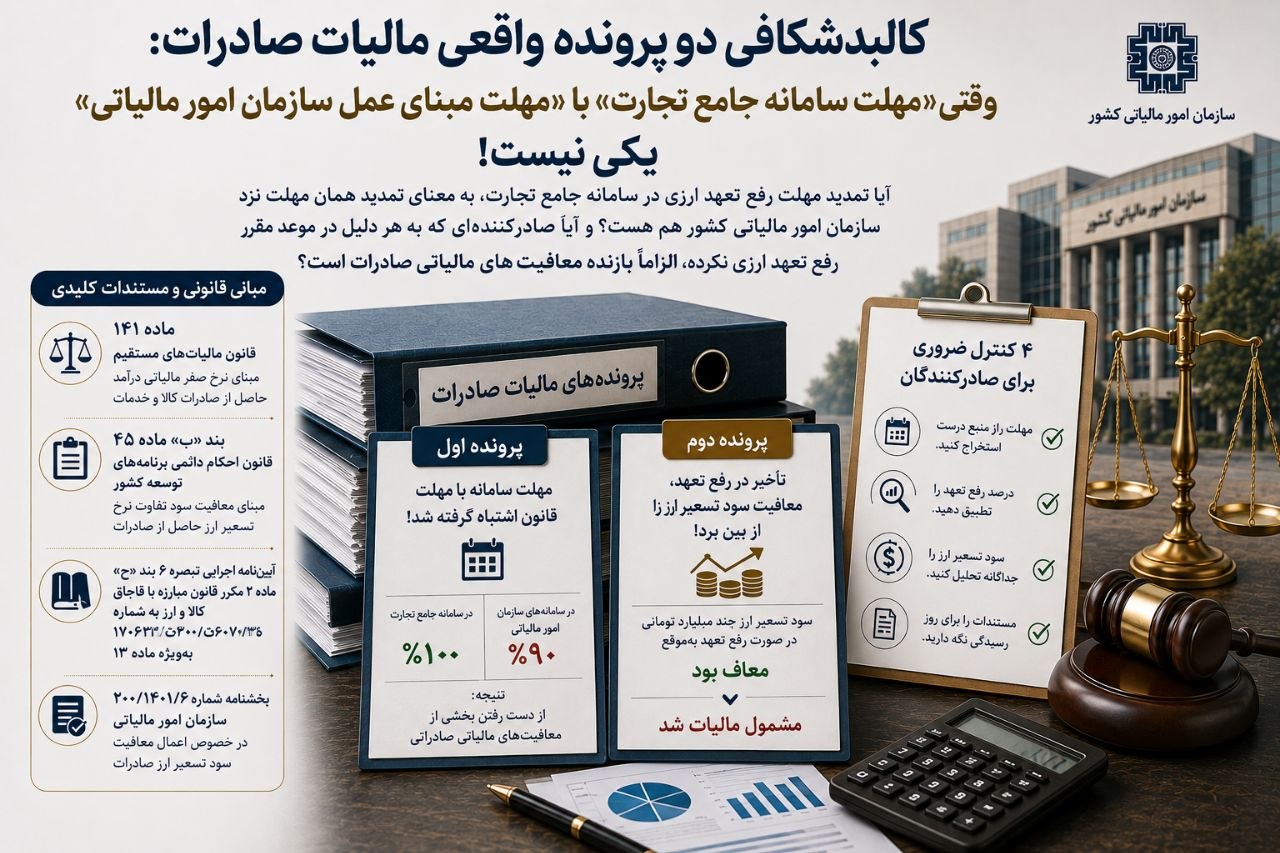
آیا تمدید مهلت رفع تعهد ارزی در سامانه جامع تجارت، به معنای تمدید همان مهلت نزد سازمان امور مالیاتی کشور هم هست؟ و آیا صادرکنندهای که به هر دلیل در موعد مقرر رفع تعهد ارزی نکرده، الزاماً بازنده معافیتهای مالیاتی صادرات است؟
بسیاری از مدیران بازرگانی، مالک تصمیمگیری درباره زمان رفع تعهد ارزی را صرفاً بر اساس اعلامیهها و مهلتهای سامانه جامع تجارت قرار میدهند؛ غافل از اینکه این سامانه و سازمان امور مالیاتی، لزوماً از یک تقویم واحد پیروی نمیکنند. در این مقاله دو پرونده واقعی را مرور میکنیم که هر دو حول محور «تعهد بازگشت ارز حاصل از صادرات» شکل گرفتند، اما هرکدام از زاویهای متفاوت، تفاوت میان تصور مؤدی و واقعیت مقررات مالیاتی را آشکار کردند.
مدیر بازرگانی شرکت، با استناد به اعلامیهای که در سامانه جامع تجارت منتشر شده بود، به مدیریت مالی اطمینان داده بود که مهلت رفع تعهد ارزی صادرات آن سال تمدید شده است. بر همین مبنا، تصمیم گرفته شد رفع تعهد ارزی به تعویق بیفتد و درست در پایان همان مهلت تمدیدشده انجام شود؛ چرا که به نظر میرسید فرصت کافی برای تکمیل فرایند بازگشت ارز از طریق سامانه نیما و سایر روشهای مجاز وجود دارد.
اما در روز رسیدگی مالیاتی، گروه رسیدگی نکتهای را روشن کرد که تا آن لحظه از چشم شرکت دور مانده بود: تمدید مهلت در سامانه جامع تجارت، صرفاً برای جلوگیری از ابطال کارت بازرگانی و جلوگیری از مسدودی خدمات گمرکی و ارزی صادرکننده صادر شده بود، نه برای تغییر مهلت قانونی رفع تعهد ارزی که مبنای عمل سازمان امور مالیاتی کشور است.
مبنای مالیاتی همچنان همان مهلت مقرر در آییننامه اجرایی موضوع قانون مبارزه با قاچاق کالا و ارز بود و تمدید اعلامی در سامانه جامع تجارت، هیچ اثری بر آن نداشت.
نتیجه بررسی تطبیقی جالب توجه بود: در سامانه جامع تجارت، درصد رفع تعهد ارزی شرکت صددرصد ثبت شده بود، اما همان پرونده در سامانههای سازمان امور مالیاتی، تنها با عدد سیدرصد رفع تعهدشده گزارش میشد.
علت این اختلاف، همان تفاوت مهلتها بود: بخشی از رفع تعهدی که شرکت پس از پایان مهلت قانونی اما در محدوده مهلت تمدیدی سامانه جامع تجارت انجام داده بود، در محاسبات مالیاتی به عنوان رفع تعهد بهموقع لحاظ نشد.
در نتیجه، شرکت نسبت به مابهالتفاوت این دو عدد از معافیتهای مالیاتی صادراتی محروم و مشمول مالیات شد.
پرونده دوم به شرکتی مربوط میشد که کالای خام صادر کرده بود. مدیریت مالی شرکت، با این استدلال که درآمد حاصل از صادرات مواد خام در هر حال مشمول مالیات عملکرد است، اهمیت چندانی برای رفع تعهد ارزی در موعد مقرر قائل نشد و آن را به تعویق انداخت.
اما در روز رسیدگی، نکتهای روشن شد که تصمیم اولیه شرکت را زیر سؤال برد: شرکت در همان سال، از محل تسعیر نرخ ارز حاصل از صادرات، سود قابلتوجهی معادل چند میلیارد تومان شناسایی کرده بود.
اگر رفع تعهد ارزی در موعد مقرر انجام میشد و درصد رفع تعهد در سامانههای سازمان امور مالیاتی به عدد صددرصد میرسید، این سود تسعیر ارز میتوانست بهطور کامل مشمول معافیت مالیاتی سود تسعیر ارز صادرات شود.
اما چون رفع تعهد در موعد مقرر انجام نشده بود، شرکت از این معافیت قابلتوجه محروم ماند و ناچار به پرداخت مالیات بهمراتب بیشتری بر همان مبلغ شد؛ مالیاتی که در صورت توجه بهموقع به تکلیف رفع تعهد ارزی، هرگز به این میزان مطالبه نمیشد.
در نگاه نخست، این دو پرونده کاملاً متفاوت به نظر میرسند.
در پرونده اول، شرکت رفع تعهد ارزی را با اتکا به مهلت نادرست انجام داد و نتیجه، مشمولیت مالیاتی نسبت به بخشی از درآمد صادراتی بود.
در پرونده دوم، شرکت اساساً اهمیت رفع تعهد را نادیده گرفت و نتیجه، از دست رفتن معافیت مالیاتی سود تسعیر ارز بود.
با این همه، یک نکته مشترک، این دو پرونده را به هم پیوند میزند: هر دو نشان میدهند که رفع تعهد ارزی یک تکلیف صرفاً بازرگانی و اداری نیست، بلکه مستقیماً بر میزان معافیت مالیاتی صادرکننده — چه در بخش نرخ صفر و سایر معافیتهای صادراتی، و چه در بخش معافیت سود تسعیر ارز — اثر میگذارد.
غفلت از این ارتباط، در هر دو پرونده، هزینهای مستقیم و قابل محاسبه برای مؤدی به همراه داشت.
مبنای اصلی رسیدگی در هر دو پرونده، آییننامه اجرایی تبصره ۶ بند «ح» ماده ۲ قانون مبارزه با قاچاق کالا و ارز، موضوع تعهد بازگشت ارز حاصل از صادرات و رابطه آن با مقررات معافیتهای مالیاتی صادرات است.
سامانه جامع تجارت، به عنوان سامانهای در حوزه وزارت صنعت، معدن و تجارت، عمدتاً برای مدیریت وضعیت کارت بازرگانی، مجوزهای صادراتی و خدمات گمرکی صادرکنندگان به کار میرود و تمدیدهای اعلامی در آن، معمولاً با هدف جلوگیری از ابطال کارت بازرگانی یا محدودیتهای مشابه صادر میشود.
اما مبنای تشخیص مالیاتی، همچنان مهلت مقرر در آییننامه اجرایی موضوع تعهد ارزی و اصلاحات بعدی آن است؛ مگر آنکه تمدید مهلت به طور صریح و رسمی، توسط مرجع صادرکننده همان آییننامه و برای مقاصد مالیاتی نیز اعلام شده باشد.
تمدید یکطرفه در سامانه جامع تجارت، به خودی خود اثری بر تاریخ مبنای محاسبه سازمان امور مالیاتی ندارد.
برخورداری از معافیتهای مالیاتی و مشوقهای صادراتی، متناسب با میزان ایفای تعهد ارزی صادراتی است، نه یک قاعده همه یا هیچ.
به همین دلیل، در پرونده اول، اختلاف میان رفع تعهد سامانه جامع تجارت و سامانههای مالیاتی، مستقیماً به معنای محرومیت از معافیت به همان نسبت بود.
سود تفاوت نرخ تسعیر ارز حاصل از صادرات، در اصل کلی، از هرگونه مالیات معاف است.
اما بهرهمندی کامل از این معافیت، در عمل با رعایت سایر مقررات صادراتی — از جمله ایفای تعهد بازگشت ارز در موعد و به میزان مقرر — گره خورده است.
پرونده دوم دقیقاً نمونهای از همین ارتباط بود: نبود رفع تعهد بهموقع، هرچند اصل معافیت سود تسعیر را از قانون حذف نکرد، اما در عمل مانع برخورداری کامل شرکت از آن شد.
برای پیشگیری از تکرار این دو خطا، پیش از هرگونه تصمیمگیری درباره زمان رفع تعهد ارزی صادرات، رعایت موارد زیر توصیه میشود:
● مهلت اعلامی در سامانه جامع تجارت هرگز به عنوان مبنای قطعی مهلت مالیاتی رفع تعهد ارزی تلقی نشود؛ مهلت مالیاتی باید مستقیماً از آییننامه اجرایی موضوع تعهد ارزی و آخرین اصلاحات آن استعلام شود.
● پیش از پایان هر دوره مالی، درصد رفع تعهد ارزی به طور مستقل هم در سامانه جامع تجارت و هم در سامانههای سازمان امور مالیاتی استعلام و با یکدیگر تطبیق داده شود تا هرگونه اختلاف عدد، پیش از روز رسیدگی شناسایی و در صورت امکان اصلاح شود.
● در صادرات کالاهای خام یا مشمول مالیات عملکرد، این تصور که رفع تعهد ارزی چندان اهمیتی ندارد کنار گذاشته شود؛ چرا که معافیت سود تسعیر ارز، مستقل از موضوع اصلی درآمد صادراتی، میتواند مبلغ قابلتوجهی از مالیات را تحت تأثیر قرار دهد.
● پیش از تصمیم به تعویق رفع تعهد ارزی، اثر احتمالی آن بر سود تسعیر ارز شناساییشده همان سال، به صورت عددی برآورد و با هزینه فرصت ناشی از تأخیر مقایسه شود.
● تمامی مکاتبات، گزارشهای سامانه جامع تجارت، مستندات بانکی رفع تعهد و تأییدیههای سازمان امور مالیاتی، به صورت مجزا نگهداری و در پرونده مالیاتی شرکت مستند شود.
تحلیل این مقاله بر اساس مقررات و مستندات زیر تدوین شده است:
● ماده ۱۴۱ قانون مالیاتهای مستقیم — نرخ صفر مالیاتی درآمد صادرات کالا و خدمات.
● بند «ب» ماده ۴۵ قانون احکام دائمی برنامههای توسعه کشور — معافیت سود تفاوت نرخ تسعیر ارز حاصل از صادرات.
● آییننامه اجرایی تبصره ۶ بند «ح» ماده ۲ مکرر قانون مبارزه با قاچاق کالا و ارز، تصویبنامه هیئت وزیران به شماره ۱۷۰۶۲۳/ت۶۰۰۷۰هـ، بهویژه ماده ۱۳ درباره تناسب معافیتهای مالیاتی با درصد ایفای تعهد ارزی.
● بخشنامه سازمان امور مالیاتی کشور به شماره ۲۰۰/۱۴۰۱/۶ درباره اعمال معافیت سود تسعیر ارز صادرات با رعایت سایر مقررات مرتبط.
نظر بدهید
آدرس ایمیل شما منتشر نخواهد شد. فیلدهای الزامی مشخص شده اند