
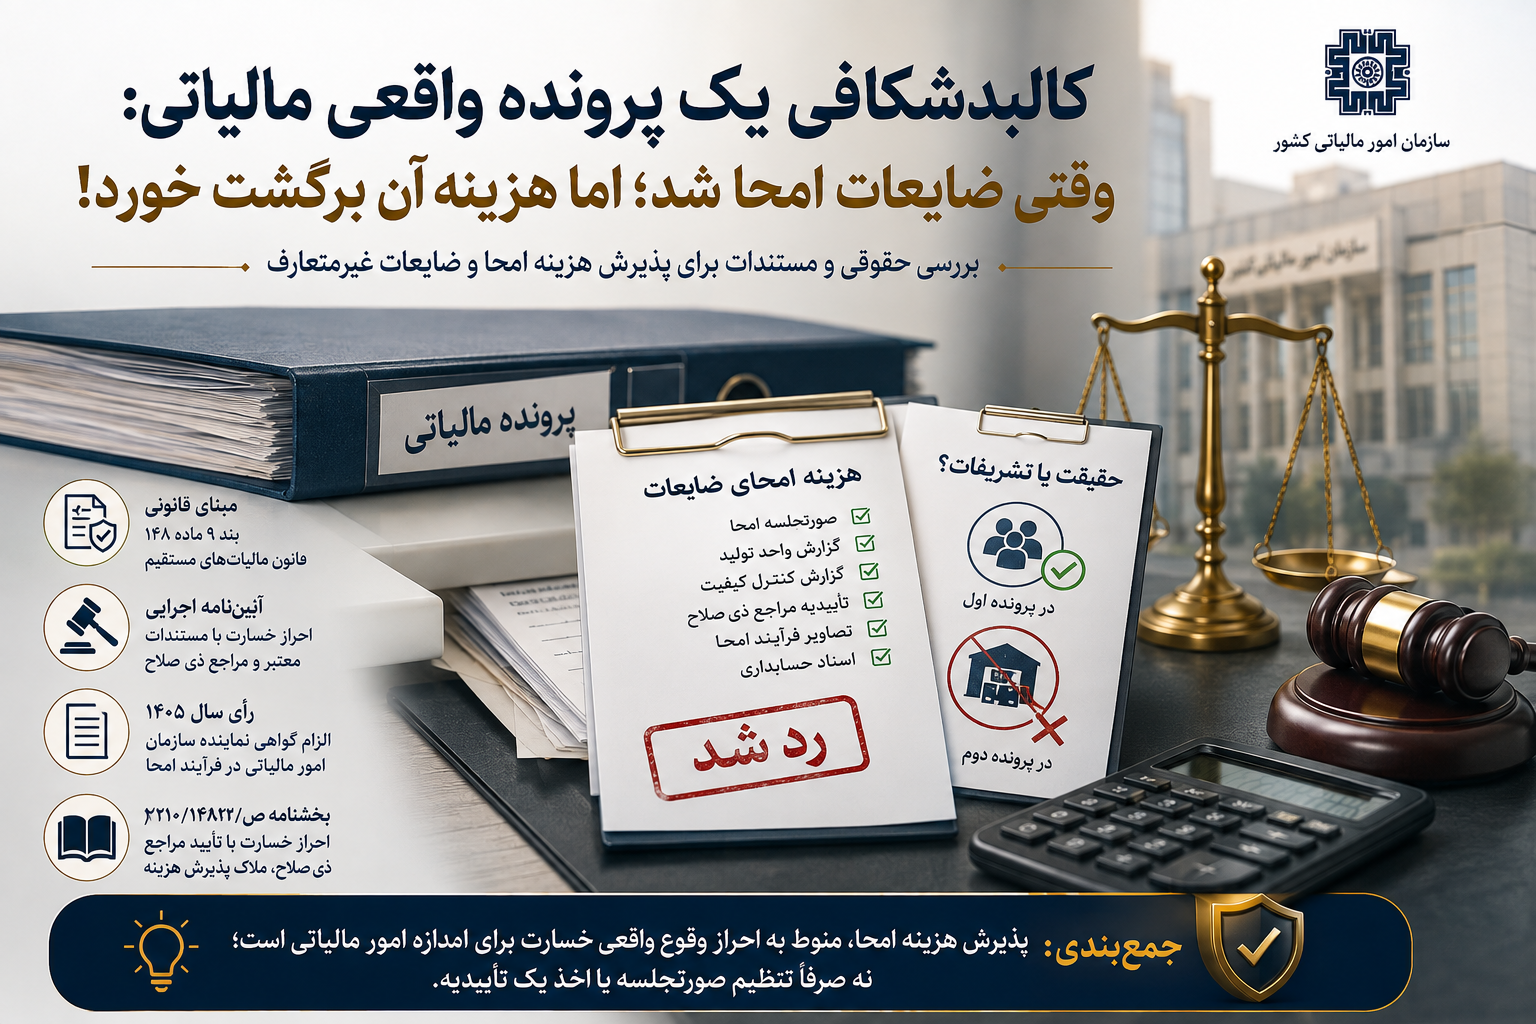
آیا صرف تنظیم صورتجلسه امحا و ثبت اسناد حسابداری برای پذیرش هزینه ضایعات کافی است؟
بسیاری از مؤدیان تصور میکنند اگر فرآیند امحای کالا با حضور مراجع ذیربط انجام شود و تمامی اسناد مربوط به آن در پرونده موجود باشد، هزینه ناشی از امحا نیز بدون ایراد بهعنوان هزینه قابل قبول مالیاتی پذیرفته خواهد شد.
اما تجربه رسیدگیهای مالیاتی نشان میدهد که واقعیت همیشه به این سادگی نیست.
در این مقاله، دو پرونده واقعی را بررسی میکنیم که هر دو به امحای ضایعات غیرمتعارف مربوط هستند؛ اما با وجود تفاوت در مستندات، هر دو به یک نتیجه مشترک منتهی شدند: عدم پذیرش هزینه امحا.
این دو پرونده نشان میدهد که در رسیدگی مالیاتی، تنظیم اسناد بهتنهایی کافی نیست؛ بلکه اداره امور مالیاتی باید وقوع واقعی خسارت را احراز کند.
پرونده اول؛ وقتی یک سؤال، سرنوشت پرونده را تغییر داد
جلسه رسیدگی مالیاتی در فضایی آرام و بدون اختلاف خاص در جریان بود. دفاتر قانونی شرکت بررسی شده بود و بخش قابل توجهی از هزینههای ثبتشده نیز مورد پذیرش گروه رسیدگی قرار گرفته بود.تا اینکه مأموران مالیاتی به حسابی رسیدند که مبلغ آن بیش از سایر اقلام جلب توجه میکرد:
هزینه امحای ضایعات غیرمتعارف
با توجه به مبلغ قابل توجه این هزینه، گروه رسیدگی تصمیم گرفت مستندات آن را با دقت بیشتری بررسی کند.مدیر مالی شرکت با اطمینان کامل پوشه مدارک را روی میز قرار داد. مدارک ارائهشده تقریباً کامل به نظر میرسید و شامل موارد زیر بود:
در نگاه نخست، به نظر میرسید شرکت تمامی مدارک لازم را برای اثبات وقوع خسارت فراهم کرده است.اما تنها چند دقیقه بعد، یکی از اعضای گروه رسیدگی پرسشی مطرح کرد که مسیر پرونده را بهکلی تغییر داد:
آیا نماینده سازمان امور مالیاتی هنگام امحا حضور داشته است؟
پاسخ مدیر مالی کوتاه و صریح بود: خیر.
شرکت توضیح داد که تمام مراحل امحا با حضور نماینده شبکه بهداشت و سایر مسئولان مرتبط انجام شده و تصور میکرد همین مستندات برای اثبات وقوع خسارت کافی است. اما گروه رسیدگی مالیاتی برداشت دیگری داشت.
به اعتقاد آنان، نبود نماینده سازمان امور مالیاتی در فرآیند امحا، یکی از قرائن مؤثر در عدم احراز وقوع خسارت محسوب میشود؛ زیرا در چنین شرایطی، امکان اطمینان نسبت به خروج واقعی کالا از چرخه اقتصادی و همچنین ارزشگذاری صحیح ضایعات، از دید اداره امور مالیاتی با ابهام مواجه است.
بر همین اساس، هزینه ثبتشده بابت امحای ضایعات، بهعنوان هزینه قابل قبول مالیاتی پذیرفته نشد و به درآمد مشمول مالیات برگشت داده شد.
پرونده دوم؛ همه تشریفات انجام شد، اما هزینه باز هم پذیرفته نشد
پرونده دوم، از جهاتی پیچیدهتر و در عین حال آموزندهتر بود. این بار شرکت تصمیم داشت مقدار قابل توجهی از محصولات معیوب خود را بهعنوان ضایعات غیرمتعارف امحا کند. برخلاف پرونده نخست، شرکت تلاش کرده بود تمام تشریفات مورد انتظار را رعایت کند. در زمان امحا:
در ظاهر، همه الزامات شکلی رعایت شده بود و انتظار میرفت هزینه بدون ایراد پذیرفته شود. اما بررسیهای گروه رسیدگی نتیجه دیگری را نشان داد. اگرچه صورتجلسه رسمی وجود داشت، اما هیچگونه مستند عینی که اجرای واقعی عملیات امحا را اثبات کند، در پرونده مشاهده نشد. برای نمونه، مدارکی مانند:
یا سایر قرائن مؤید اجرای واقعی عملیات در اختیار اداره امور مالیاتی قرار نگرفته بود. در نتیجه، گروه رسیدگی این بار نیز وقوع واقعی خسارت را احراز نکرد و هزینه امحا را نپذیرفت.
کالبدشکافی مالیاتی پرونده
در نگاه نخست، این دو پرونده کاملاً متفاوت به نظر میرسند. در پرونده اول، مستندات اجرای عملیات وجود داشت، اما نماینده سازمان امور مالیاتی در زمان امحا حضور نداشت. در پرونده دوم، نماینده سازمان امور مالیاتی حضور داشت و صورتجلسه رسمی نیز تنظیم شده بود، اما مستندات کافی برای اثبات اجرای واقعی عملیات امحا ارائه نشد. با وجود این تفاوتها، هر دو پرونده بر یک اصل مشترک استوار بودند: هزینه زمانی قابل قبول مالیاتی است که اداره امور مالیاتی، وقوع واقعی خسارت را احراز کند.
بنابراین، نه صرف وجود صورتجلسه، نه حضور نمایندگان دستگاههای مختلف و نه ثبت حسابداری، هیچیک بهتنهایی برای پذیرش هزینه کافی نیستند. آنچه در نهایت مبنای تصمیمگیری قرار میگیرد، مجموعه مستنداتی است که بتواند واقعیت اقتصادی و وقوع واقعی خسارت را برای اداره امور مالیاتی اثبات کند.
مبنای قانونی پذیرش هزینه امحای ضایعات
مبنای اصلی رسیدگی در این پرونده، بند ۹ ماده ۱۴۸ قانون مالیاتهای مستقیم است. این بند، هزینههای مربوط به جبران خسارت واردشده به دارایی یا فعالیت مؤسسه را در شمار هزینههای قابل قبول مالیاتی قرار داده است؛ اما این پذیرش مطلق نیست و قانون برای آن شرایط مشخصی تعیین کرده است. به بیان دیگر، هر خسارتی صرفاً به دلیل ثبت در دفاتر یا ارائه صورتجلسه، قابل پذیرش نخواهد بود؛ بلکه تحقق شرایط مقرر در قانون باید برای اداره امور مالیاتی احراز شود.
شرط نخست؛ وقوع واقعی خسارت باید احراز شود
نخستین و مهمترین شرط، تحقق واقعی خسارت است.
در هر دو پرونده، اختلاف اصلی نیز دقیقاً از همین نقطه آغاز شد. در پرونده نخست، اگرچه مدارک متعددی از جمله گزارش کنترل کیفیت، صورتجلسه امحا، تأییدیه شبکه بهداشت و تصاویر عملیات ارائه شده بود، اما گروه رسیدگی، نبود نماینده سازمان امور مالیاتی را یکی از قرائن مؤثر در احراز نشدن خسارت تلقی کرد.
در پرونده دوم نیز اگرچه نماینده سازمان امور مالیاتی و سایر دستگاههای ذیربط حضور داشتند و صورتجلسه رسمی تنظیم شده بود، اما نبود شواهد عینی از اجرای واقعی عملیات، موجب شد اداره امور مالیاتی وقوع خسارت را احراز نکند.
این دو پرونده نشان میدهد که احراز خسارت، صرفاً به وجود یک مدرک خاص وابسته نیست؛ بلکه نتیجه ارزیابی مجموعهای از اسناد، قرائن و شواهد است.
شرط دوم؛ موضوع و میزان خسارت باید مشخص باشد
قانون صرف ادعای وقوع خسارت را کافی نمیداند. موضوع خسارت، نوع کالا، مقدار ضایعات و ارزش آن باید بهگونهای مشخص باشد که امکان رسیدگی و ارزیابی برای اداره امور مالیاتی وجود داشته باشد. در عمل، صرف ثبت یک مبلغ در دفاتر حسابداری یا تنظیم صورتجلسه امحا، جایگزین اثبات واقعی خسارت نمیشود. به همین دلیل، هرچه مستندات فنی و اجرایی کاملتر، منسجمتر و قابل راستیآزماییتر باشند، احتمال پذیرش هزینه نیز افزایش خواهد یافت.
شرط سوم؛ خسارت نباید جبران شده باشد
شرط سوم مقرر در بند ۹ ماده ۱۴۸ نیز اهمیت ویژهای دارد. چنانچه تمام یا بخشی از خسارت از طریق شرکت بیمه، اشخاص ثالث یا هر منبع دیگری جبران شده باشد، همان میزان دیگر بهعنوان هزینه قابل قبول مالیاتی قابل پذیرش نخواهد بود. هدف قانونگذار جلوگیری از آن است که یک خسارت، بیش از یک بار مبنای برخورداری از مزایای مالیاتی قرار گیرد.
نقش آییننامه اجرایی در احراز خسارت
شرایط مقرر در بند ۹ ماده ۱۴۸، در آییننامه اجرایی احراز شروط سهگانه نیز تشریح شده است. مطابق این آییننامه، اداره امور مالیاتی برای بررسی و احراز وقوع خسارت میتواند به مجموعهای از اسناد و مدارک استناد کند؛ از جمله:
نکتهای که گاهی در عمل مورد غفلت قرار میگیرد، این است که قانون این مدارک را وسیله احراز خسارت میداند، نه دلیل قطعی و غیرقابل خدشه برای اثبات آن. به عبارت دیگر، وجود صورتجلسه رسمی یا تأییدیه یک مرجع اداری، اختیار بررسی و ارزیابی را از اداره امور مالیاتی سلب نمیکند. اگر مجموعه مستندات نتواند وقوع واقعی خسارت را برای مرجع رسیدگی اثبات کند، اداره امور مالیاتی همچنان میتواند هزینه را نپذیرد. بنابراین، قدرت اثباتی اسناد، مهمتر از تعداد اسناد است.
رأی سال ۱۴۰۵؛ تبیین مرز میان مالیاتهای مستقیم و مالیات بر ارزش افزوده
یکی از آرای مهم و تأثیرگذار در این حوزه، دادنامه شماره ۱۴۰۵۳۱۳۹۰۰۰۱۰۱۹۴۲۳ هیأت تخصصی مالیاتی، بانکی دیوان عدالت اداری است. در این پرونده، شاکی استدلال میکرد که الزام دستورالعمل سازمان امور مالیاتی به حضور یا اخذ گواهی نماینده سازمان در فرآیند امحا، شرطی فراتر از قانون است و نمیتوان آن را مبنای پذیرش یا عدم پذیرش اعتبار مالیاتی در قانون مالیات بر ارزش افزوده قرار داد. اما هیأت تخصصی دیوان عدالت اداری این استدلال را نپذیرفت.
دیوان اعلام کرد که الزام مقرر در دستورالعمل سازمان امور مالیاتی، خارج از حدود اختیارات قانونی سازمان نیست و در حوزه مورد بحث، اخذ گواهی نماینده سازمان امور مالیاتی، مغایرتی با قانون ندارد.
بخشنامه ص/۲۱۰/۱۴۸۲۲؛ تفسیر سازمان امور مالیاتی درباره داروهای امحاشده داروخانه ها
در این بخشنامه، سازمان امور مالیاتی اعلام کرده است که اگر نام، مقدار و بهای داروهای امحاشده توسط مراجع ذیصلاح، از جمله سازمان غذا و دارو یا معاونتهای مربوط، تأیید شود و اداره امور مالیاتی نیز با رعایت مقررات بند ۹ ماده ۱۴۸ و آییننامه اجرایی آن، وقوع واقعی خسارت را احراز کند، بهای خرید آن داروها توسط داروخانه ها میتواند بهعنوان هزینه قابل قبول مالیاتی پذیرفته شود. آنچه این بخشنامه را حائز اهمیت میکند، این است که پذیرش هزینه را منوط به احراز خسارت میداند، نه صرفاً انجام تشریفات اداری. از سوی دیگر، در این بخشنامه هیچ حکم صریحی مبنی بر لزوم حضور نماینده سازمان امور مالیاتی در زمان امحای داروها در داروخانه ها وجود ندارد.
نکات کاربردی برای مؤدیان
برای کاهش ریسک رد هزینههای ناشی از امحای ضایعات، پیشنهاد میشود مؤدیان پیش از انجام عملیات امحا، موارد زیر را در نظر داشته باشند:
در مواردی که مقررات یا رویههای اجرایی اقتضا میکند، هماهنگی لازم را با اداره امور مالیاتی انجام دهند تا در آینده امکان بروز اختلاف کاهش یابد.
مبانی قانونی
تحلیل این مقاله بر اساس مقررات و مستندات زیر تدوین شده است:
نظر بدهید
آدرس ایمیل شما منتشر نخواهد شد. فیلدهای الزامی مشخص شده اند