
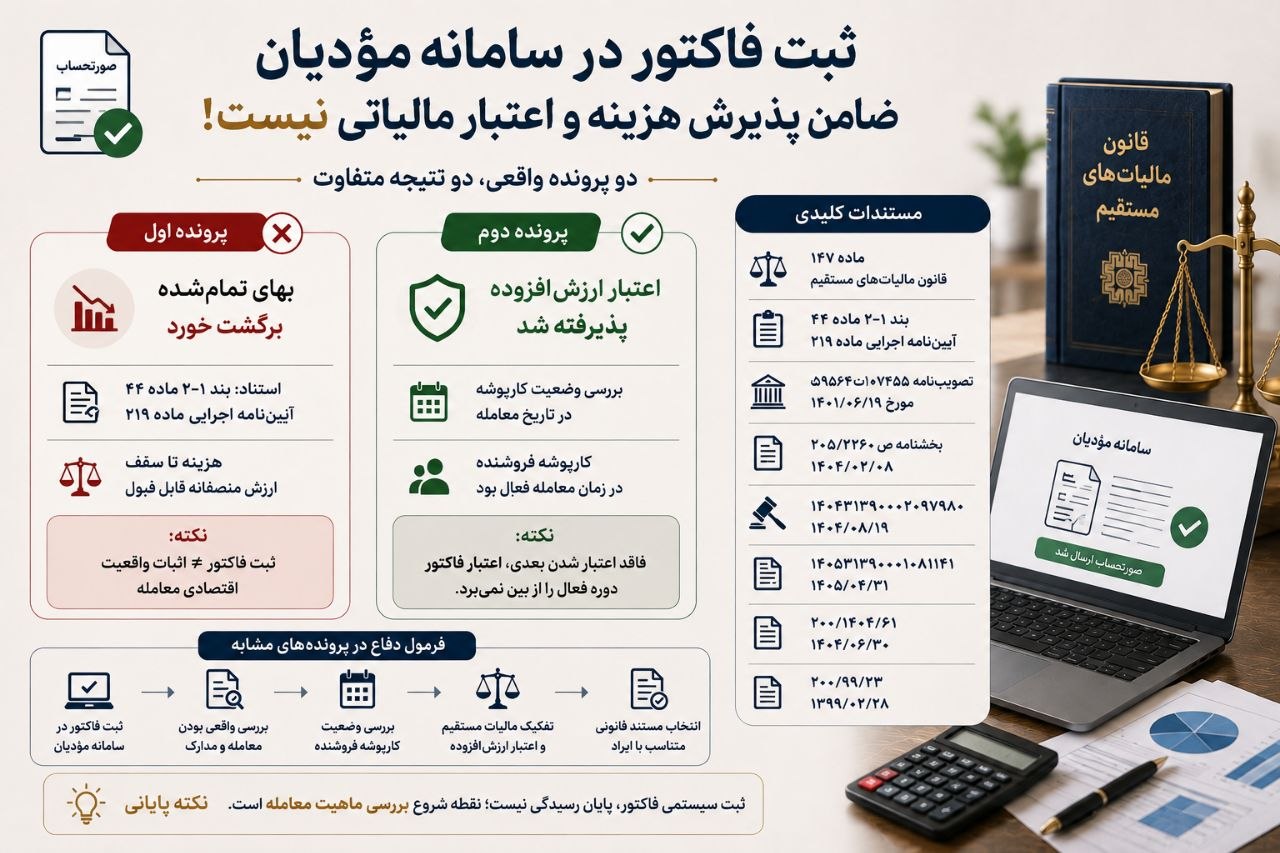
شرکت «الف» در جریان بستن حسابهای پایان سال، هنگام بررسی نهایی اسناد خرید متوجه شد یکی از خریدهای با مبلغ قابلتوجه آن، از یک شرکت صوری صورت گرفته است. مدیرعامل شرکت که نگران آثار مالیاتی این موضوع بود، از یک مشاور مالیاتی راهنمایی خواست.
مشاور این اطمینان را به مدیرعامل داد که چون فاکتور خرید در سامانه مؤدیان ثبت و ارسال شده است، سازمان امور مالیاتی امکان برگشت بهای تمامشده ناشی از آن را نخواهد داشت.
اما در روز رسیدگی، گروه رسیدگی مالیاتی بر مبنای «ارزش منصفانه» و مقایسه با کالاهای مشابه، بخشی از بهای تمامشده ابرازی را ـ به استناد آییننامه اجرایی ماده (۲۱۹) قانون مالیاتهای مستقیم ـ برگشت زد و همان مبلغ را به درآمد مشمول مالیات افزود.
در پروندهای دیگر از همین جنس، هرچند فاکتورهای شرکت بهطور کامل در سامانه مؤدیان ارسال شده بود، گروه رسیدگی اعتبار مالیات بر ارزشافزوده مرتبط را نیز برگشت زد؛ استدلال آنها این بود که طرف معامله یک شرکت صوری و فاقد اعتبار است.
اما اینبار مشاور مالیاتی با استناد به بخشنامه مربوطه از پرونده دفاع کرد و توانست ثابت کند چون کارپوشه شرکت طرف معامله در زمان انجام معامله غیرفعال نبوده است، اعتبار ارزشافزوده باید پذیرفته شود.
این دو پرونده بهخوبی نشان میدهد «ثبت فاکتور در سامانه مؤدیان» بهتنهایی نه تضمینی برای پذیرش بهای تمامشده است و نه لزوماً باعث رد اعتبار ارزشافزوده میشود؛ سرنوشت هر پرونده به جزئیات و مستندات پشتیبان آن بستگی دارد.
مشاور شرکت در دفاع اولیه خود به این نکته تکیه کرده بود که چون فاکتور خرید در سامانه مؤدیان ثبت شده، اصالت آن دیگر قابل تردید نیست. اما این استدلال، محدوده واقعی «ثبت در سامانه مؤدیان» را نادیده میگیرد.
مطابق بند (۲-۱) ماده (۴۴) آییننامه اجرایی ماده (۲۱۹) قانون مالیاتهای مستقیم، در معاملاتی که طرف معامله «شرکت کاغذی یا مجهولالمکان» باشد یا در هر حال صحت اجزای معامله برای گروه رسیدگی قابل اثبات نباشد، هزینه یا بهای تمامشده صرفاً تا سقف ارزش منصفانه کالا یا خدمت در زمان انجام معامله قابل قبول است؛ مابهالتفاوت میان مبلغ ابرازی و ارزش منصفانه، هزینه غیرقابل قبول مالیاتی تلقی و در فروش نیز به درآمد افزوده میشود.
به بیان دیگر، ثبت صورتحساب در سامانه مؤدیان تنها به معنای رعایت تشریفات سیستمی صدور فاکتور است؛ عدم اثبات ماهیت واقعی طرف معامله، در چارچوب همین بند، دست گروه رسیدگی را برای اعمال «ارزش منصفانه» بهجای مبلغ ابرازی صورتحساب باز میگذارد.
نکته کلیدی پرونده اول: صرف ثبت فاکتور در سامانه مؤدیان، رسیدگی ماهوی حسابرس به واقعی یا صوری بودن معامله را متوقف نمیکند. همین موضوع در دادنامه شماره ۱۴۰۴۳۱۳۹۰۰۰۲۰۹۷۹۸۰ مورخ ۱۴۰۴/۰۸/۱۹ نیز به چالش کشیده شد؛
هیئت تخصصی مالیاتی-بانکی دیوان عدالت اداری با این استدلال که هدف سازمان، کشف سود خالص واقعی مؤدی بر مبنای مدارک مثبته است، خواسته ابطال الزام «ارائه قیمت تمامشده و آنالیز محصول» را رد و مقرره را معتبر و لازمالاجرا دانست.
نکته جالب اینجاست که در پرونده دوم، با وجود اینکه هر دو پرونده با یک نوع اتهام مشابه (طرف صوری) روبهرو بودند، نتیجه رسیدگی متفاوت از آب درآمد؛ زیرا استدلال گروه رسیدگی اینبار متکی به «فاقد اعتبار بودن» طرف معامله بود، نه صرفاً شک در واقعی بودن معامله.
مشاور شرکت در دفاع خود به این نکته استناد کرد که وضعیت «فاقد اعتبار» یا «صوری» یک وضعیت ثابت و دائمی نیست، بلکه تابع فعال یا غیرفعال بودن کارپوشه مؤدی در بازه زمانی مشخص است.
مطابق تصویبنامه هیئت وزیران به شماره ۱۰۷۴۵۵/ت۵۹۵۶۴هـ مورخ ۱۴۰۱/۰۶/۱۹ (آییننامه غیرفعال نمودن کارپوشه مؤدیان)، کارپوشه مؤدی تنها در صورت وقوع شرایط مشخصی از قبیل ابطال پروانه کسبوکار، تعطیلی دائم، ختم تصفیه یا قرارگیری در «فهرست خاکستری» شرکتهای صوری، غیرفعال (بهصورت جزئی یا کامل) میشود؛ و طبق تبصره (۱) ماده (۳) همین آییننامه، تنها صورتحسابهای شناسهدار معتبر سازمان (شمس) که استفادهنشده و در اختیار مؤدی فاقد اعتبار باقی مانده باشند، در حکم صورتحساب تلقی نمیشوند.
به بیان سادهتر: اگر در زمان صدور و ارسال فاکتور، کارپوشه فروشنده هنوز فعال بوده و در فهرست فاقد اعتبار قرار نگرفته بود، صورتحساب صادرشده معتبر است؛ ورود بعدی آن شرکت به فهرست خاکستری یا فاقد اعتبار، بهخودیخود اعتبار فاکتورهای صادرشده در دوره فعال بودن کارپوشه را از بین نمیبرد.
نکته کلیدی پرونده دوم: این خط دفاعی با روح بخشنامه شماره ۲۰۵/۲۲۶۰ص مورخ ۱۴۰۴/۰۲/۰۸ نیز همراستاست؛ این بخشنامه صراحتاً بر ضرورت خروج بهموقع مؤدیان واجد شرایط از فهرست فاقد اعتبار تأکید دارد و نشان میدهد سازمان امور مالیاتی خود نیز میان «مؤدی که در حال حاضر فاقد اعتبار است» و «مؤدی که در زمان معامله دارای کارپوشه فعال بوده» تفاوت قائل است.
به همین دلیل، قرارگیری بعدی یک شرکت در فهرست صوری/فاقد اعتبار، دلیل کافی برای برگشت اعتبار ارزشافزوده معاملاتی نیست که در دوره فعال بودن کارپوشه انجام شده باشد.
نکته کلیدی که این دو پرونده را از هم متمایز میکند، تفاوت میان دو موضوع کاملاً مجزا در نظام رسیدگی مالیاتی است:
دادنامه شماره ۱۴۰۵۳۱۳۹۰۰۰۱۰۸۱۱۴۱ مورخ ۱۴۰۵/۰۴/۳۱ هیئت تخصصی مالیاتی-بانکی دیوان عدالت اداری نیز دقیقاً همین تفکیک را تأیید کرده است: در آن پرونده، شاکیان با استناد به اصل «صحت اسناد سیستمی» سامانه مؤدیان، خواستار ابطال استثنای «شرکتهای کاغذی» از حصن امن بخشنامه شماره ۲۰۰/۱۴۰۴/۶۱ بودند.
دیوان با پذیرش دفاع سازمان امور مالیاتی، اعلام کرد «متکی بودن هزینه به مدارک در حدود متعارف» (ماده ۱۴۷ ق.م.م) موضوعی کاملاً مجزا از «پذیرش یا رد اعتبار ارزشافزوده صورتحساب الکترونیکی» است و شکایت را رد کرد.
به همین ترتیب، در پرونده شرکت «الف» نیز، برگشت بهای تمامشده در مالیات مستقیم (به استناد بند ۲-۱ ماده ۴۴ آییننامه ماده ۲۱۹) و پذیرش اعتبار ارزشافزوده (بر مبنای فعال بودن کارپوشه طرف معامله در زمان صدور فاکتور) دو مسیر جداگانه با دو مبنای قانونی متفاوتاند؛ نتیجه یکی، لزوماً نتیجه دیگری را تعیین نمیکند.
| موضوع | مبنای استدلال گروه رسیدگی | نتیجه نهایی مؤدی |
|---|---|---|
| ثبت فاکتور در سامانه مؤدیان (پرونده اول) | ثبت سیستمی فاکتور بهتنهایی اثبات واقعی بودن طرف معامله نیست (بند ۲-۱ ماده ۴۴ آییننامه ماده ۲۱۹) | بخشی از بهای تمامشده تا سقف ارزش منصفانه پذیرفته و مابهالتفاوت برگشت و به درآمد مشمول مالیات افزوده شد |
| اعتبار مالیات بر ارزشافزوده (پرونده دوم) | فعال بودن کارپوشه فروشنده در زمان صدور فاکتور (آییننامه کارپوشه مؤدیان و بخشنامه ۲۰۵/۲۲۶۰ص) | اعتبار مالیات بر ارزشافزوده پذیرفته شد |
| تفکیک هزینه قابل قبول از اعتبار ارزشافزوده | دو موضوع مجزا با دو مبنای قانونی متفاوت (دادنامه ۱۴۰۵/۰۴/۳۱) | هر پرونده باید مستقل از دیگری و بر مبنای مقررات خاص خود بررسی شود |
نظر بدهید
آدرس ایمیل شما منتشر نخواهد شد. فیلدهای الزامی مشخص شده اند