
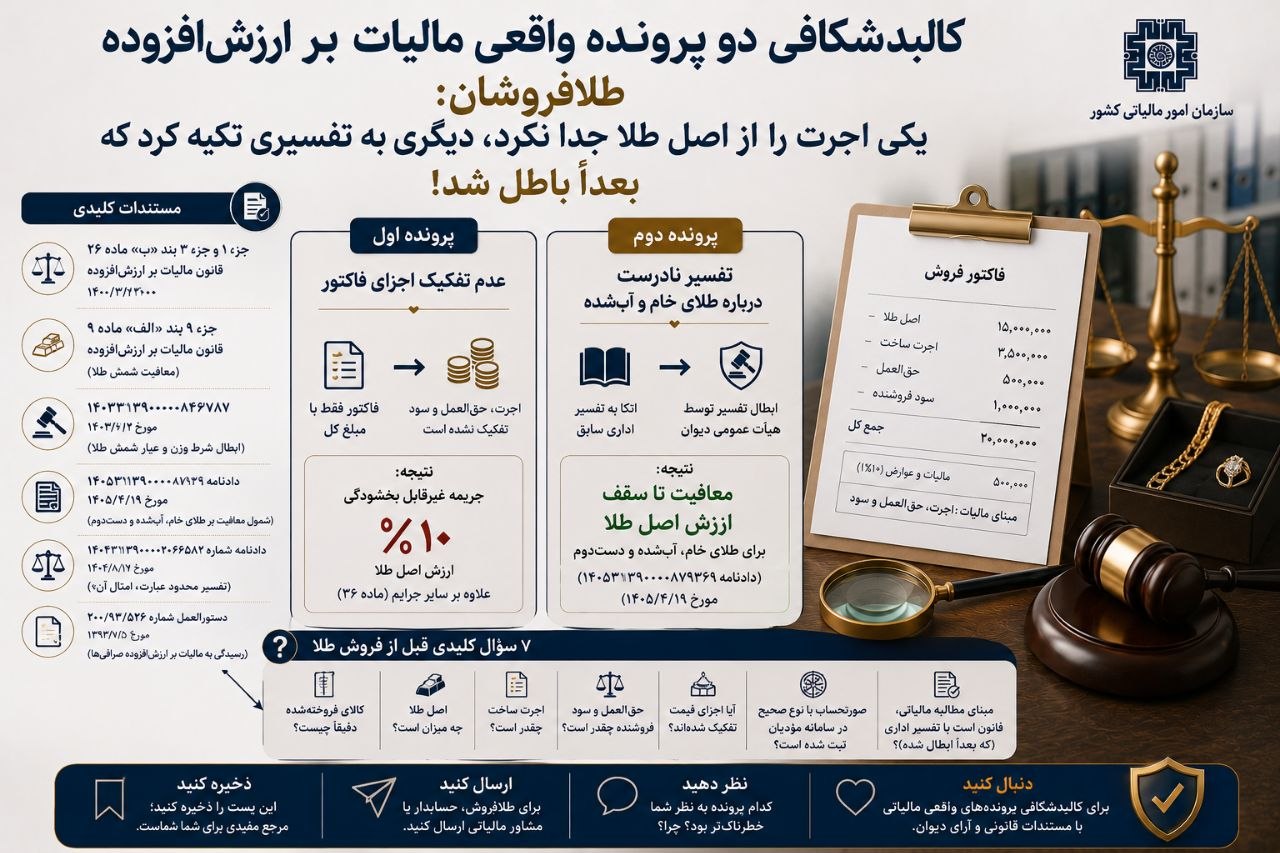
مالیات بر ارزشافزوده طلا و ارز، در نگاه اول یک محاسبه ساده به نظر میرسد؛ اما همین «سادهانگاری» میتواند برای طلافروشان و صرافیها به یک اختلاف مالیاتی سنگین تبدیل شود.
دو کسبوکار را تصور کنید.
هر دو در حوزه طلا فعالیت میکردند. هر دو فاکتور رسمی صادر میکردند. هر دو تصور میکردند قواعد معافیت را میدانند. اما یکی، اصل طلا را در فاکتور از اجرت و سود جدا نکرد؛ دیگری، سالها بر اساس تفسیری از سازمان امور مالیاتی مالیات پرداخت که بعدتر توسط دیوان عدالت اداری باطل اعلام شد.
نتیجه، دو تجربه متفاوت بود؛ اما یک درس مشترک:
در مالیات طلا و ارز، مبنای مالیات فقط «مبلغ فروش» نیست؛ تفکیک دقیق اجزای قیمت و شناخت دقیق دامنه معافیتهای قانونی است که سرنوشت پرونده را تعیین میکند.
یک طلافروشی ویتریندار، مصنوعات طلا میفروخت. در فاکتورهای صادره، فقط «مبلغ کل» درج میشد؛ بدون تفکیک قیمت اصل طلا از اجرت ساخت، حقالعمل و سود فروشنده.
در نگاه فروشنده، این کار طبیعی بود؛ مشتری فقط عدد نهایی را میخواست ببیند و سالها همین روش جواب داده بود. اما در رسیدگی مالیاتی، همین سادگی به یک مشکل جدی تبدیل شد.
طبق جزء ۳ بند «ب» ماده ۲۶ قانون مالیات بر ارزشافزوده، درج جداگانه قیمت اصل طلا، اجرت ساخت، حقالعمل و سود فروشنده در صورتحساب الزامی است.
وقتی این تفکیک انجام نشود، مأمور رسیدگی نمیتواند بهسادگی تشخیص دهد چه بخشی از فاکتور معاف (اصل طلا) و چه بخشی مشمول مالیات و عوارض (اجرت، حقالعمل و سود) است.
نتیجه عملی این ابهام برای پرونده روشن بود:
عدم تفکیک، در حکم کتمان اصل طلا در صورتحساب تلقی شد و جریمهای معادل ۱۰ درصد ارزش اصل طلا ـ که طبق قانون غیرقابل بخشودگی است و علاوه بر سایر جرایم مقرر در ماده ۳۶ اعمال میشود ـ به پرونده اضافه شد.
خرید یا دریافت طلای خام از تأمینکننده
↓
ساخت مصنوع و افزودن اجرت ساخت
↓
تعیین جداگانه قیمت اصل طلا در فاکتور
↓
تعیین جداگانه اجرت، حقالعمل و سود فروشنده
↓
محاسبه مالیات و عوارض فقط بر مجموع اجرت، حقالعمل و سود
↓
ثبت و ارسال صورتحساب در سامانه مؤدیان
فعالیت کسبوکار دوم، خرید و فروش طلای خام و آبشده بود؛ نه مصنوعات ساختهشده.
صاحب کسبوکار، بر اساس پاسخ استعلامی که سالها پیش از معاونت حقوقی و فنی سازمان امور مالیاتی صادر شده بود، تصور میکرد معافیت اصل طلا فقط شامل طلای «ساختهشده» (مانند شمش یا مصنوع) میشود، نه طلای خام و ذوبشده.
بر همین مبنا، مالیات بر ارزشافزوده را بر کل ارزش طلای خام فروختهشده محاسبه و پرداخت میکرد.
طبق جزء ۱ بند «ب» ماده ۲۶ قانون، «اصل طلا، جواهر و پلاتین بهکاررفته در مصنوعات ساختهشده» معاف از مالیات و عوارض ارزشافزوده است.
پرسش اصلی این بود که آیا این معافیت شامل طلای خام و آبشده ـ که هنوز به مصنوع تبدیل نشده ـ نیز میشود یا نه.
هیأت عمومی دیوان عدالت اداری، اظهارنظر معاونت حقوقی و فنی مبنی بر عدم شمول معافیت بر «طلای خام و ساختهنشده» را خلاف قانون و خارج از حدود اختیار تشخیص داد و آن را ابطال کرد.
استدلال دیوان روشن بود:
فلسفه ماده ۲۶، خروج «اصل طلا» از شمول مالیات بر ارزشافزوده و مشمولکردن فقط اجرت، حقالعمل و سود فروشنده است؛ اگر طلای خام پیش از ساخت مشمول و همان طلا پس از ساختهشدن معاف تلقی شود، این تفسیر با فلسفه قانون در تضاد قرار میگیرد.
نتیجه عملی رأی:
طلای خام، طلای آبشده و طلای دستدوم نیز ـ تا سقف ارزش اصل طلا ـ از مالیات بر ارزشافزوده معاف تلقی میشوند.
در همین راستا، هیأت تخصصی مالیاتی ـ بانکی دیوان در دادنامه دیگری روشن کرده که عبارت «امثال آن» در آییننامه اجرایی ماده ۹۵، صرفاً ناظر بر قالبهای مختلف عرضه همان طلا، جواهر و پلاتین است (شمش، مصنوع، سکه و...) و نباید آن را به فلزات دیگر مانند نقره یا پالادیوم تسری داد؛ یعنی دامنه معافیت نامحدود نیست، اما دقیقاً به همان اندازهای که قانون تعیین کرده، باقی میماند.
در پروندههای مالیات طلا و ارز هم، نباید همه ایرادها را با یک چوب راند.
یک ایراد ممکن است ناشی از تفسیر اداری نادرست باشد (مانند اظهارنظر ابطالشده درباره طلای خام) که با طرح شکایت یا استناد به رأی دیوان قابل اصلاح است؛ ایراد دیگری مستقیماً به الزام صریح قانونی برمیگردد (مانند عدم تفکیک اصل طلا از اجرت، موضوع جزء ۳ بند «ب» ماده ۲۶) که جریمهای قطعی و غیرقابلبخشش به همراه دارد.
به همین دلیل، پرسیدن «آیا مالیات پرداختشده درست بوده است؟» کافی نیست.
سؤال دقیقتر این است:
مبنای دقیق مطالبه چه بوده؛ یک تفسیر اداری قابل اعتراض، یا یک الزام صریح قانونی با جریمه از پیش تعیینشده؟
کسبوکار اول، ساختار فاکتور را دستکم گرفت.
کسبوکار دوم، بدون بررسی مسیر اعتراض، به یک تفسیر اداری تکیه کرد.
یکی مشکل مستندسازی داشت؛ دیگری مشکل شناخت دقیق دامنه معافیت.
اما ریشه هر دو یکی بود:
مالیات طلا و ارز، بهعنوان یک محاسبه ساده روی «قیمت فروش» دیده شده بود؛ نه یک نظام دومرحلهای که در آن هم باید اجزای قیمت بهدرستی در فاکتور تفکیک شود، و هم دامنه دقیق معافیتهای قانونی و آخرین آرای دیوان عدالت اداری رصد شود.
تعیین دقیق اینتاکد فعالیت اقتصادی
↓
شناسایی نوع دقیق کالا (شمش، طلای آبشده، مصنوع، سکه)
↓
تفکیک اصل طلا از اجرت، حقالعمل و سود در هر فاکتور
↓
صدور صورتحساب نوع مناسب (نوع ۱ یا نوع ۲) و ثبت در سامانه مؤدیان
↓
تطبیق تراکنشهای بانکی و کارتخوان با اظهارنامه
↓
اعمال معافیت صحیح بر اساس آخرین آرای دیوان عدالت اداری
↓
مستندسازی کامل موجودی ابتدا و پایان دوره
↓
اعتراض بهموقع به برگ تشخیص در صورت بروز ایراد
انتخاب اینتاکد نادرست، ضریب سود اشتباه به پرونده تحمیل میکند و میتواند مالیات عملکرد را چند برابر کند.
شمشبودن، طلای خام/آبشدهبودن، مصنوع ساختهشده یا سکهبودن کالا، مستقیماً دامنه معافیت را تغییر میدهد.
همانطور که در پرونده اول دیدیم، عدم تفکیک، جریمهای غیرقابلبخشش و علاوه بر سایر جرایم قانونی به همراه دارد.
فروش به فعال اقتصادی دیگر نیازمند صورتحساب نوع ۱ است؛ فروش به مصرفکننده نهایی با صورتحساب نوع ۲ کفایت میکند.
مغایرت میان تراکنشهای بانکی یا کارتخوان و اظهارنامه، به تشخیص درآمد پنهان منجر میشود؛ نه به دلیل وجود مالیاتی جدا به نام «مالیات کارتخوان»، بلکه به دلیل کشف مابهالتفاوت درآمد.
اشتباه در ثبت موجودی طلا، سکه، مصنوعات یا آبشده، میتواند سود مشمول مالیات را بهطور قابلتوجهی تغییر دهد و در بسیاری از پروندههای سنگین، اصلیترین محل اختلاف است.
باید میان «تفسیر اداری قابل اعتراض» و «الزام صریح قانونی با جریمه از پیش تعیینشده» تفاوت گذاشت؛ بهویژه با توجه به آرای اخیر دیوان عدالت اداری در تفسیر دامنه معافیت طلا.
دو پرونده، یک درس ساده اما پرهزینه به ما میدهند.
در پرونده اول، ساختار فاکتور نادیده گرفته شد و همین، جریمهای قطعی و غیرقابلبخشش برای کسبوکار به همراه داشت.
در پرونده دوم، کسبوکار سالها بر مبنای تفسیری مالیات پرداخت که بعدتر توسط دیوان عدالت اداری باطل اعلام شد.
با این تفاوت مهم که مسیر پرونده دوم، برخلاف جریمه قطعی پرونده اول، از طریق اعتراض مالیاتی و استناد به رأی دیوان قابل بازبینی بود؛ و مبنای هر مطالبه باید بهطور مستقل، با آخرین آرا و بخشنامههای موجود، ارزیابی شود.
و شاید مهمترین جمله برای طلافروشان و صرافیها همین باشد:
در مالیات بر ارزشافزوده این حوزه، اشتباه همیشه در محاسبه نرخ رخ نمیدهد؛ گاهی در یک سطر جاافتاده از فاکتور است، و گاهی در تکیهکردن بر تفسیری که هنوز نهایی نشده است.
● جزء ۱ و جزء ۳ بند «ب» ماده ۲۶ قانون مالیات بر ارزشافزوده، مصوب ۱۴۰۰/۰۳/۰۲
● جزء ۹ بند «الف» ماده ۹ قانون مالیات بر ارزشافزوده ـ معافیت شمش طلا
● دادنامه هیأت عمومی دیوان عدالت اداری به شماره ۱۴۰۳۳۱۳۹۰۰۰۰۸۴۶۷۸۷ مورخ ۱۴۰۳/۰۴/۱۲ ـ ابطال شرط وزن و عیار شمش طلا
● دادنامه هیأت عمومی دیوان عدالت اداری به شماره ۱۴۰۵۳۱۳۹۰۰۰۰۸۷۹۳۶۹، تاریخ دادنامه ۱۴۰۵/۰۴/۱۹ ـ ابطال اظهارنظر عدم شمول معافیت بر طلای خام و ساختهنشده
● دادنامه هیأت تخصصی مالیاتی ـ بانکی دیوان عدالت اداری به شماره ۱۴۰۴۳۱۳۹۰۰۰۰۲۰۶۶۵۸۲ مورخ ۱۴۰۴/۰۸/۱۷ ـ تفسیر محدود عبارت «امثال آن»
● دستورالعمل شماره ۲۰۰/۹۳/۵۲۶ مورخ ۱۳۹۳/۰۷/۰۵ ـ رسیدگی به مالیات بر ارزشافزوده صرافیها
نظر بدهید
آدرس ایمیل شما منتشر نخواهد شد. فیلدهای الزامی مشخص شده اند