
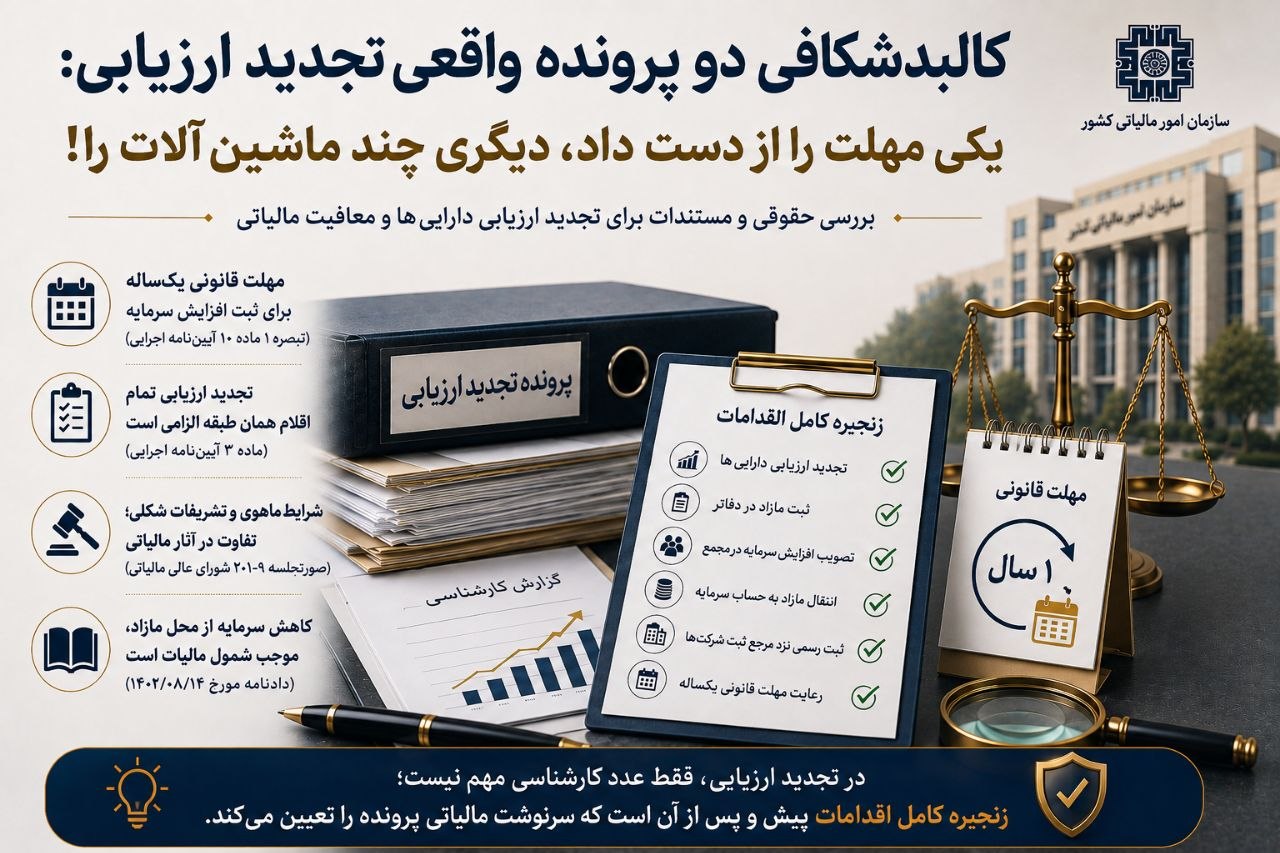
تجدید ارزیابی داراییها در نگاه اول، یک عملیات حسابداری به نظر میرسد؛ اما برای برخی شرکتها، همین عملیات میتواند به یک پرونده مالیاتی پرهزینه تبدیل شود.
دو شرکت را تصور کنید.
هر دو تصمیم گرفتند داراییهای خود را تجدید ارزیابی کنند. هر دو کارشناس رسمی داشتند. هر دو قصد داشتند از ظرفیت معافیت مالیاتی تبصره (۱) ماده (۱۴۹) قانون مالیاتهای مستقیم استفاده کنند. اما یکی مهلت ثبت افزایش سرمایه را از دست داد؛ دیگری چند دستگاه از ماشینآلاتش را در فرایند ارزیابی جا انداخت.
نتیجه، دو تجربه متفاوت بود؛ اما یک درس مشترک: در تجدید ارزیابی، فقط عدد کارشناسی مهم نیست — زنجیره کامل اقدامات پیش و پس از آن است که سرنوشت مالیاتی پرونده را تعیین میکند.
شرکت برای بهروزرسانی ترازنامه، داراییهایش را تجدید ارزیابی کرد. ارزش دفتری داراییها افزایش یافت و شرکت قصد داشت مازاد حاصل را به سرمایه منتقل کند تا از معافیت قانونی برخوردار شود.
کارشناس رسمی دادگستری انتخاب شد. تجدید ارزیابی انجام شد. مازاد در دفاتر ثبت شد. در نگاه اول، همهچیز درست به نظر میرسید. اما یک نکته، در میان گزارشهای کارشناسی و ثبتهای حسابداری، دیده نشد:
افزایش سرمایه ناشی از این مازاد، باید ظرف مهلت مقرر نزد مرجع ثبت شرکتها به ثبت میرسید. این اتفاق بهموقع نیفتاد. یک سال گذشت، و در روز رسیدگی مالیاتی، پرونده دقیقاً به همین نقطه رسید.
شرکت میگفت: «ما تجدید ارزیابی را انجام دادهایم.» و این حرف درست بود. اما سؤال رسیدگی، فقط این نبود که آیا تجدید ارزیابی انجام شده است؛ سؤال مهمتر این بود که آیا تمام شرایط قانونی برخورداری از معافیت رعایت شده است.
اشتباه شرکت، در اصل تجدید ارزیابی نبود؛ اشتباه در مرحله بعد از آن بود. شرکت، ثبت مازاد در دفاتر را «پایان کار» تصور کرده بود؛ در حالیکه طبق تبصره (۱) ماده (۱۰) آییننامه اجرایی تبصره (۱) ماده (۱۴۹) (اصلاحی ۱۳۹۸/۱۰/۲۲ به شماره ۱۳۵۶۰۲/ت۵۷۱۷۰هـ)، معافیت منوط به دو اقدام همزمان است: انتقال مازاد به حساب سرمایه در دفاتر، و ثبت رسمی افزایش سرمایه نزد مرجع ثبت شرکتها — هر دو ظرف حداکثر یک سال از تاریخ ثبت تجدید ارزیابی.
این دو، یک اتفاق واحد نیستند. شرکت اولی را انجام داد؛ اما دومی را در مهلت مقرر انجام نداد.
طبق تبصره (۳) همان ماده، همین کوتاهی — بهتنهایی و بدون نیاز به هیچ نشانه دیگری — کل مازاد را به دامنه مالیات بازمیگرداند.
تاریخ ثبت تجدید ارزیابی در دفاتر
↓
شروع مهلت یکساله قانونی
↓
تصویب افزایش سرمایه در مجمع
↓
انتقال مازاد به حساب سرمایه
↓
ثبت رسمی نزد مرجع ثبت شرکتها
پرونده دوم از یک جهت عجیبتر بود. شرکت کارشناس رسمی دادگستری گرفته، ریز داراییها را در اختیار او گذاشته، گزارش کارشناسی را دریافت کرده و فرایند افزایش سرمایه را هم بهدرستی و در مهلت مقرر طی کرده بود. مدیران شرکت تصور میکردند پرونده از نظر مالیاتی تقریباً بسته است.
اما در روز رسیدگی، سؤالی ساده مسیر پرونده را تغییر داد: آیا تمام ماشینآلات شرکت در فرایند تجدید ارزیابی دیده شدهاند؟
پاسخ، منفی بود. چند دستگاه از ماشینآلات — که ظاهراً به دلیل استهلاک کامل یا خروج موقت از خط تولید، از دید واحد فنی دور مانده بودند — هرگز در فهرست تحویلی به کارشناس قرار نگرفتند. نه از سر پنهانکاری؛ صرفاً چند قلم دارایی از فهرست جا مانده بود.
طبق ماده (۳) آییننامه اجرایی تبصره (۱) ماده (۱۴۹)، اگر یک قلم دارایی تجدید ارزیابی شود، تجدید ارزیابی تمام اقلام همان طبقه الزامی است (با امکان تکمیل چرخشی حداکثر تا پایان دوره مالی بعد).
بنابراین سؤال اصلی این نیست که «آیا کارشناس رسمی گزارش داده است؟» بلکه این است: «گزارش کارشناس، دقیقاً چه داراییهایی را پوشش داده است؟» — و این دو سؤال کاملاً متفاوتاند.
داشتن کارشناس رسمی، بهتنهایی تضمین نمیکند که فهرست ارائهشده به او کامل بوده است؛ کارشناس فقط بر مبنای همان فهرستی که در اختیارش گذاشته میشود کار میکند. به همین دلیل، یکی از مهمترین کنترلهای پیش از شروع کار، تطبیق فهرست ارائهشده به کارشناس با دفتر داراییهای ثابت، کارت اموال و داراییهای فیزیکی موجود در شرکت است.
در اینجا نباید شتابزده نتیجه گرفت که «چند ماشینآلات ارزیابی نشده، پس کل مازاد قطعاً مشمول مالیات است».
صورتجلسه شماره ۲۰۱-۹ مورخ ۱۴۰۲/۱۲/۲۰ شورای عالی مالیاتی، دقیقاً همین ابهام را پاسخ داده است:
طبق نظر اکثریت شورا، فقط سه مورد مندرج در ماده (۱۰) آییننامه — پوشش زیان از محل مازاد، انتقال مازاد به سود و زیان یا اندوخته، و توزیع مازاد بین صاحبان سرمایه — بهمنزله عدم رعایت استانداردهای حسابداری و موجب شمول مالیات تلقی میشود.
شورا تصریح کرده که عدم رعایت سایر مواد آییننامه — از جمله مواد (۳)، (۶) و (۱۱) — صرفاً تشریفاتی است و بهتنهایی موجب شمول مالیات نخواهد شد.
بنابراین اگر در یک پرونده واقعی، مالیات صرفاً به استناد جاافتادن چند دستگاه از فهرست مطالبه شده باشد، مهمترین سؤالی که باید از آن پرونده پرسید این است: مبنای دقیق قانونی این مطالبه چه بوده است؟
این سؤال، از خودِ اشتباه مهمتر است؛ و در صورتی که تاریخ رسیدگی پس از ۱۴۰۲/۱۲/۲۰ بوده یا مسیر اعتراض همچنان باز باشد، همین رأی میتواند مبنای دفاعی محکمی برای مؤدی باشد.
در پروندههای تجدید ارزیابی، نباید همه ایرادها را با یک چوب راند. یک ایراد ممکن است صرفاً تشریفاتی باشد؛ ایراد دیگری مستقیماً در شرط برخورداری از معافیت اثر میگذارد؛ و یک اقدام سوم، اساساً موجب بازگشت مازاد به دامنه مالیات میشود — مانند مهلت یکساله ثبت سرمایه، موضوع تبصره ۱ ماده ۱۰.
کاهش سرمایه از محل مازاد نیز طبق دادنامه هیئت تخصصی مالیاتی، بانکی دیوان عدالت اداری مورخ ۱۴۰۲/۰۸/۱۴، حتی اگر پیشتر معافیت بهدرستی اعمال شده باشد، مالیات را قطعی میکند.
به همین دلیل، پرسیدن «آیا مقررات رعایت شده است؟» کافی نیست. سؤال دقیقتر این است: کدام مقرره رعایت نشده، و اثر مالیاتیای که قانون دقیقاً برای همان مقرره در نظر گرفته، چیست؟
شرکت اول، مرحلهی بعد از تجدید ارزیابی را فراموش کرد. شرکت دوم، بخشی از داراییها را پیش از تجدید ارزیابی فراموش کرد. یکی مشکل زمان داشت؛ دیگری مشکل کاملبودن فهرست.
اما ریشه هر دو یکی بود:
تجدید ارزیابی، بهعنوان یک سند حسابداری دیده شده بود، نه یک فرایند چندمرحلهای با مسئولیت و زمانبندی مشخص برای هر مرحله.
بررسی سابقه پنجساله تجدید ارزیابی همان طبقه دارایی
↓
تعیین دقیق طبقه دارایی مورد تجدید ارزیابی
↓
تهیه فهرست کامل داراییهای همان طبقه و تطبیق با دارایی واقعی
↓
انتخاب کارشناس رسمی دادگستری
↓
انجام تجدید ارزیابی و دریافت گزارش کارشناسی
↓
ثبت حسابداری مازاد و رعایت الزامات افشا
↓
تصمیم مجمع درباره انتقال مازاد به سرمایه
↓
طی تشریفات افزایش سرمایه و ثبت آن ظرف مهلت یکساله
↓
مستندسازی کامل برای رسیدگی مالیاتی آینده
۱. هدف شرکت از تجدید ارزیابی چیست؟
آیا هدف صرفاً اصلاح ارزش دفتری است یا مازاد قرار است به افزایش سرمایه منتهی شود؟ اگر هدف دوم است، مهلت یکساله باید از همان روز اول در تقویم شرکت ثبت شود.
۲. کدام طبقه دارایی قرار است تجدید ارزیابی شود؟
طبقه دارایی باید پیش از شروع کار، دقیق و بدون ابهام مشخص شود.
۳. آیا تمام اقلام آن طبقه شناسایی شدهاند؟
نباید فقط به فایل حسابداری اکتفا کرد؛ داراییهای فیزیکی موجود در شرکت نیز باید کنترل و تطبیق داده شوند.
۴. آیا فهرست تحویلی به کارشناس، کامل است؟
یک دستگاه یا یک قلم دارایی جامانده از فهرست، همانطور که در پرونده دوم دیدیم، میتواند در روز رسیدگی به یک سؤال جدی تبدیل شود.
۵. گزارش کارشناسی دقیقاً بر چه مبنایی تهیه شده است؟
باید مشخص باشد چه داراییهایی ارزیابی شدهاند، تاریخ ارزیابی چیست و مبنای ارزشگذاری کدام است.
۶. بعد از ثبت تجدید ارزیابی، چه اقداماتی باقی مانده است؟
همان اشتباهی که در پرونده اول رخ داد: ثبت حسابداری، پایان کار نیست؛ آغاز شمارش معکوس مهلت یکساله است.
۷. اگر اداره مالیاتی ایرادی گرفت، مستند قانونی دقیق آن چیست؟
باید میان «وجود یک ایراد» و «اثر مالیاتی همان ایراد» تفاوت گذاشت — بهویژه با توجه به تفکیکی که صورتجلسه ۱۴۰۲/۱۲/۲۰ شورای عالی مالیاتی میان شروط ماهوی و تشریفات شکلی قائل شده است.
دو پرونده، یک درس ساده اما گرانقیمت به ما میدهند. در پرونده اول، شرکت اصل تجدید ارزیابی را درست انجام داد؛ اما مهلت و تشریفات پس از آن را جدی نگرفت — و همین، مالیات را قطعی کرد.
در پرونده دوم، شرکت کارشناس رسمی و فرایند افزایش سرمایهی بیعیب داشت؛ اما چند قلم از یک طبقه دارایی از فرایند ارزیابی جا ماند.
با این تفاوت مهم که در پرونده دوم، صرف این نقص — با توجه به تفکیک صریح صورتجلسه ۲۰۱-۹ شورای عالی مالیاتی میان شروط ماهوی و تشریفات شکلی — لزوماً به معنای شمول مالیات نیست؛ و مبنای واقعی مطالبه باید در هر پرونده بهطور مستقل بررسی و در صورت لزوم، در چارچوب اعتراض مالیاتی مطرح شود.
و شاید مهمترین جمله برای مدیران شرکتها همین باشد: در تجدید ارزیابی، اشتباه همیشه در عدد کارشناسی رخ نمیدهد؛ گاهی اشتباه در یک مهلت فراموششده است، گاهی در یک فهرست ناقص، و گاهی در نشناختن اثر حقوقی دقیق یک ایراد.
● تبصره (۱) ماده (۱۴۹) قانون مالیاتهای مستقیم
● آییننامه اجرایی تبصره (۱) ماده (۱۴۹)، مصوب ۱۳۹۵/۰۱/۲۱ به شماره ۳۸۷۴ت۵۲۷۹۳هـ (بهویژه مواد ۳، ۶ و ۱۰)
● اصلاح ماده (۱۰) آییننامه اجرایی و الحاق تبصرههای آن، مصوب ۱۳۹۸/۱۰/۲۲ به شماره ۱۳۵۶۰۲/ت۵۷۱۷۰هـ
● صورتجلسه شماره ۲۰۱-۹ مورخ ۱۴۰۲/۱۲/۲۰ شورای عالی مالیاتی — تفکیک شروط ماهوی از تشریفات شکلی آییننامه
● بخشنامه شماره ۲۱۰/۹۳۶۴/د مورخ ۱۴۰۳/۰۲/۱۸ — ابلاغ صورتجلسه فوق
● دادنامه هیئت تخصصی مالیاتی، بانکی دیوان عدالت اداری مورخ ۱۴۰۲/۰۸/۱۴ — ماهیت استثنایی معافیت و شمول مالیات بر کاهش سرمایه از محل مازاد
نظر بدهید
آدرس ایمیل شما منتشر نخواهد شد. فیلدهای الزامی مشخص شده اند