
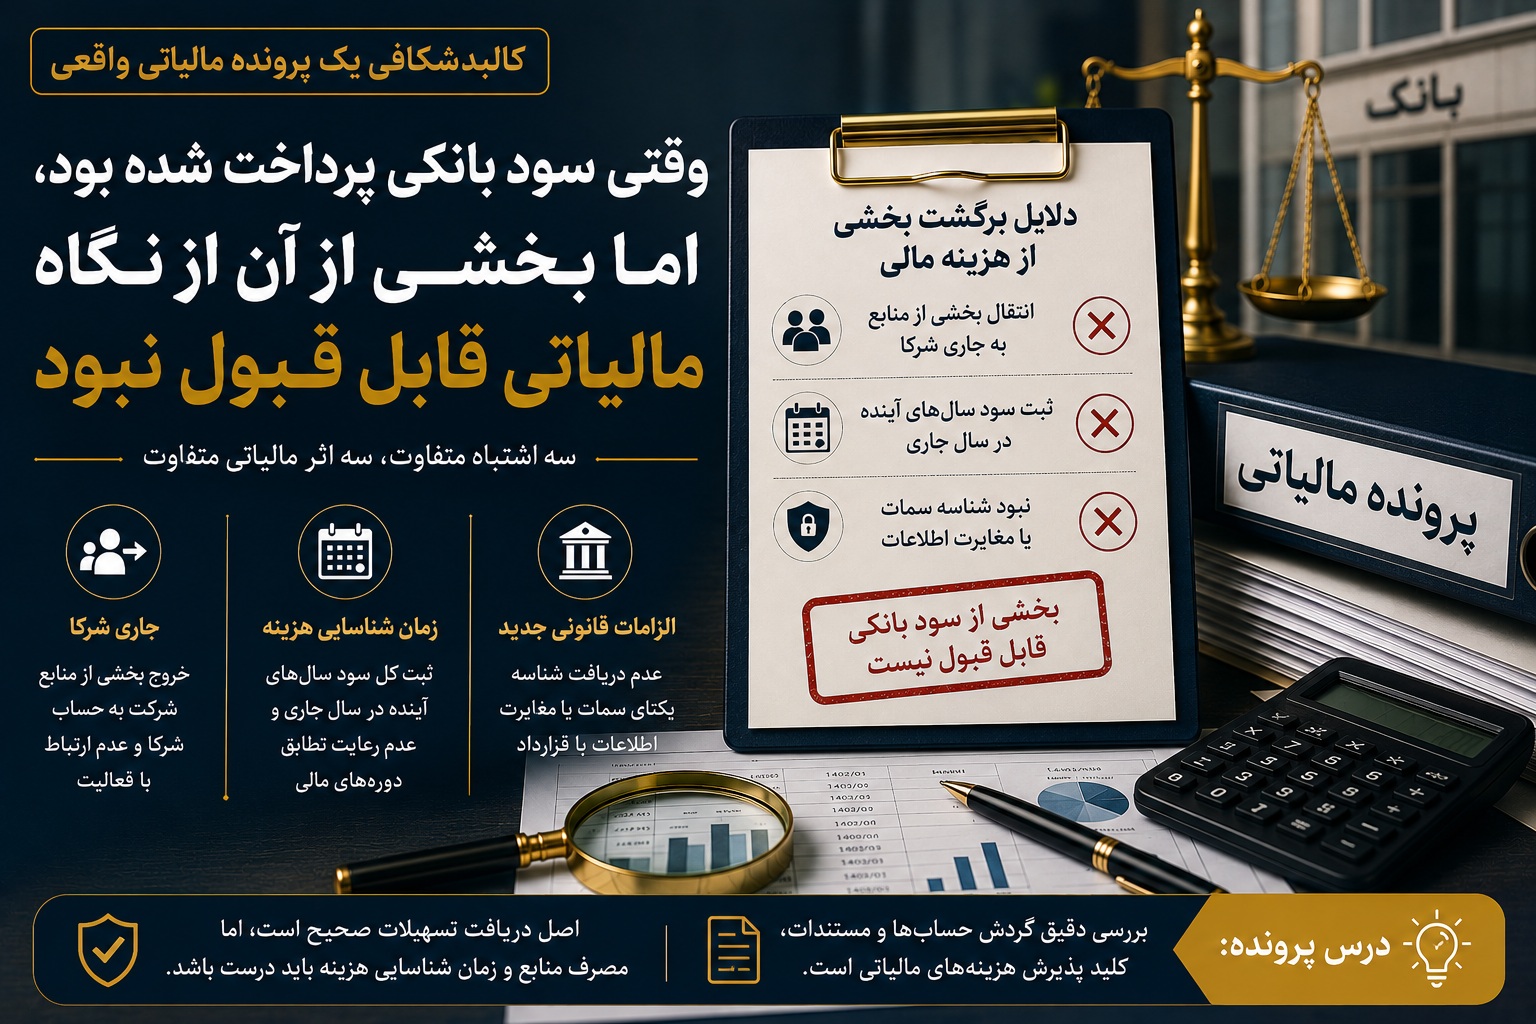
شرکت الف برای تأمین سرمایه در گردش و توسعه فعالیتهای عملیاتی خود در ابتدای سال مالی اقدام به دریافت تسهیلات از یک بانک دارای مجوز از بانک مرکزی کرد. قرارداد تسهیلات منعقد شد، وجه به حساب شرکت واریز شد و شرکت نیز در دفاتر خود هزینههای مالی شامل سود و کارمزد تسهیلات را شناسایی کرد.
در نگاه اول، مدیران شرکت تصور میکردند چون تسهیلات از یک بانک معتبر دریافت شده و پرداخت سود نیز با اسناد بانکی انجام شده است، تمام هزینه مالی باید مورد پذیرش مالیاتی قرار گیرد.
اما در رسیدگی مالیاتی، گروه رسیدگی مالیاتی دو موضوع مهم را بررسی کرد:
موضوع اول: بخشی از منابع شرکت، همزمان با دریافت تسهیلات، به حساب جاری شرکا منتقل شده بود.
موضوع دوم: شرکت کل سود تسهیلات دریافتشده را در همان سال مالی به عنوان هزینه ثبت کرده بود، در حالی که بخشی از اقساط و سود مربوط به سالهای آینده بود.
نتیجه رسیدگی این بود که بخشی از هزینههای مالی ابرازی شرکت برگشت شد.
شرکت در دفاعیات خود به بند ۱۸ ماده ۱۴۸ قانون مالیاتهای مستقیم استناد کرد:
«سود، کارمزد و جریمههایی که برای انجام عملیات مؤسسه به بانکها، صندوق تعاون، صندوقهای حمایت از توسعه بخش کشاورزی و همچنین مؤسسات اعتباری غیربانکی مجاز و شرکتهای واسپاری (لیزینگ) دارای مجوز از بانک مرکزی پرداخت یا تخصیص یافته باشد.»
از نظر شرکت، چون تسهیلات از بانک مجاز دریافت شده بود، کل هزینه مالی باید پذیرفته شود.
اما بررسی مالیاتی فقط به منبع دریافت تسهیلات محدود نمیشود. مطابق مواد ۱۴۷ و ۱۴۸ قانون مالیاتهای مستقیم، هزینه قابل قبول مالیاتی علاوه بر داشتن مستندات، باید:
- مربوط به فعالیت مؤسسه باشد؛
- برای تحصیل درآمد انجام شده باشد؛
- ارتباط منطقی بین هزینه و فعالیت شرکت وجود داشته باشد.
نکته کلیدی پرونده: خروج نقدینگی به سمت شرکا گروه رسیدگی مالیاتی در بررسی گردش حسابها مشاهده کرد که شرکت در همان دورهای که تسهیلات دریافت کرده بود، بخشی از منابع نقدی خود را تحت عنوان جاری شرکا پرداخت کرده است.
اینجا موضوع تغییر کرد.
مسئله دیگر این نبود که: آیا بانک مجوز دارد؟
بلکه سؤال اصلی این بود: آیا تمام منابع تسهیلاتی در عملیات شرکت استفاده شده است؟
مطابق بند ۸ دستورالعمل رسیدگی به تسهیلات مالی دریافتی، سود و کارمزد پرداختی شماره 30545/۳۹۳/222مورخ 1388/۰۳/18:
«در صورتی که مؤدیان مالیاتی از محل تسهیلات دریافتی به سایر اشخاص از جمله شرکا، سهامداران، مدیران و اشخاص وابسته موضوع ماده ۱۲۹ قانون تجارت وجوهی به عنوان وام یا قرض پرداخت نمایند، هزینه تأمین مالی مربوط به تناسب مبالغ پرداختی مذکور به عنوان هزینه قابل قبول محسوب نخواهد شد.»
بنابراین اگر شرکت از یک طرف بابت دریافت تسهیلات هزینه بهره پرداخت کند، اما بخشی از همان منابع را در اختیار شرکا قرار دهد، هزینه تأمین مالی مرتبط با آن بخش، ارتباط مستقیم با فعالیت شرکت نخواهد داشت.
در این پرونده، گروه رسیدگی مالیاتی متناسب با مبلغی که از منابع شرکت به جاری شرکا منتقل شده بود، بخشی از هزینه بهره را برگشت کرد.
در قسمت دوم پرونده، شرکت کل سود تسهیلات را در سال دریافت وام شناسایی کرده بود. به عنوان مثال: شرکت در سال ۱۴۰۲ تسهیلات پنجساله دریافت کرده بود. اما در پایان سال ۱۴۰۲ کل سودی که طی پنج سال آینده باید پرداخت میشد، به عنوان هزینه همان سال ثبت شده بود.
در رسیدگی مالیاتی مشخص شد بخشی از این هزینه مربوط به دورههای مالی بعدی است.
بنابراین آن قسمت از هزینه که هنوز تحقق نیافته و مربوط به سالهای آینده بود، از هزینههای سال جاری حذف شد. تحلیل مالیاتی این بخش ثبت حسابداری کل سود سالهای آینده در یک دوره مالی، باعث انتقال هزینه بین دورهها میشود و با اصول شناسایی هزینه و مقررات پذیرش هزینههای قابل قبول مالیاتی سازگار نیست.
بنابراین اصل دریافت تسهیلات صحیح بود، اما زمان شناسایی هزینه اشتباه بود.
بر اساس جزء (۱)، (۲) و (۳) بند (ت) ماده ۱۰ قانون برنامه پنجساله هفتم پیشرفت جمهوری اسلامی ایران، از سوم مرداد ماه ۱۴۰۵ در صورت انعقاد قرارداد تسهیلات بدون اخذ شناسه یکتای صادرشده از سامانه متمرکز اطلاعات تسهیلات و تعهدات (سمات)؛ یا عدم تطابق اطلاعات ثبتشده در سمات با قرارداد واقعی، سود تسهیلات و کارمزد ضمانتنامه و اعتبارات اسنادی برای شخص حقوقی ذینفع، هزینه قابل قبول مالیاتی نخواهد بود.
این حکم در بخشنامه شماره ۲۰۰/۱۴۰۴/۱۱۲ سازمان امور مالیاتی نیز مورد تأکید قرار گرفته است.
بنابراین حتی اگر:
- بانک مجوز داشته باشد؛
- قرارداد وجود داشته باشد؛
- پرداخت سود انجام شده باشد؛
عدم رعایت الزامات قانونی جدید میتواند باعث عدم پذیرش هزینه مالی شود.
نتیجه پرونده؛ سه اشتباه متفاوت، سه اثر مالیاتی متفاوت
نتیجه مالیاتی دریافت تسهیلات از بانک مجاز| اصل هزینه مالی قابل بررسی و پذیرش است
مصرف بخشی از منابع برای جاری شرکا| هزینه مالی مرتبط با آن بخش قابل قبول نیست
ثبت سود سالهای آینده در سال جاری| مازاد هزینه برگشت و در سالهای مربوط بررسی میشود
نبود شناسه سمات یا مغایرت اطلاعات| مطابق مقررات جدید، هزینه مالی پذیرفته نمیشود
- ماده ۱۴۷ و بند ۱۸ ماده ۱۴۸ قانون مالیاتهای مستقیم
- بند ۸ دستورالعمل رسیدگی به تسهیلات مالی دریافتی، سود و کارمزد پرداختی شماره 30545/۳۹۳/222مورخ 1388/۰۳/18
- دادنامه شماره ۵۱۳ الی ۵۱۷ مورخ 1389/۱۱/18هیأت عمومی دیوان عدالت اداری
- جزء (۱)، (۲) و (۳) بند (ت) ماده ۱۰ قانون برنامه پنجساله هفتم پیشرفت جمهوری اسلامی ایران
- بخشنامه شماره ۲۰۰/۱۴۰۴/۱۱۲ سازمان امور مالیاتی کشور درباره الزامات سامانه سمات
نظر بدهید
آدرس ایمیل شما منتشر نخواهد شد. فیلدهای الزامی مشخص شده اند