
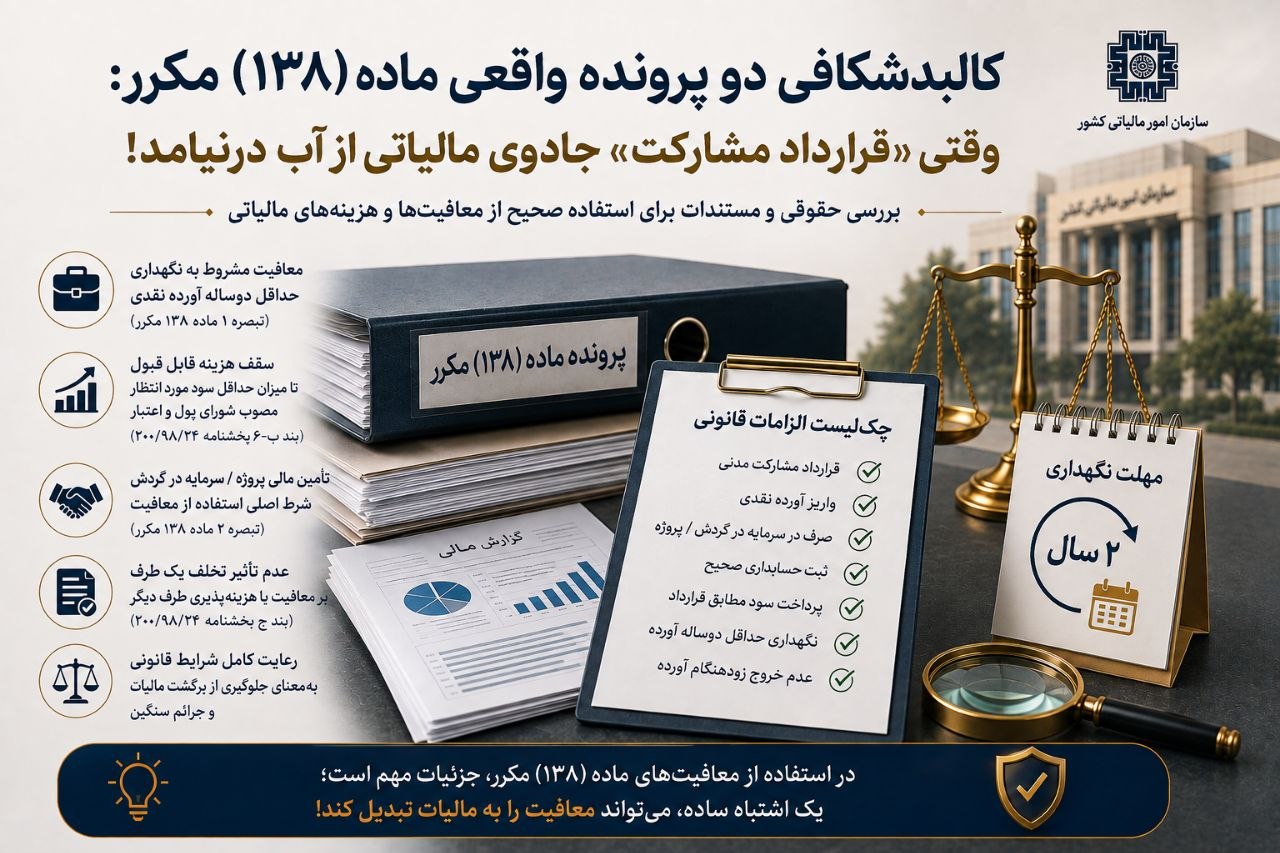
آیا صرف انعقاد یک قرارداد مشارکت، برای برخورداری کامل از معافیت مالیاتی ماده (۱۳۸) مکرر کافی است؟
مدیرعامل در نشستی دوستانه با چند صاحب کسبوکار دیگر نشسته بود. صحبت به مدیریت هزینهها کشید و یکی از حاضران با اطمینان گفت:
«من هر پولی را که به شرکتم واریز میکنم، در قالب قرارداد مشارکت انجام میدهم؛ اینطوری هم برای شرکت هزینه قابل قبول مالیاتی است، هم سود من از مالیات معاف میشود.»
مدیرعامل همان شب همین ایده را پسندید. فردای آن روز از مدیر مالی خواست، رویه مشابهی برای واریزهای اعضای هیئتمدیره و خود او طراحی کند. اما همانجا بود که دو داستان، از دو مسیر متفاوت، به دو نتیجه ناخوشایند رسیدند.
رویهای که مدیر مالی طراحی کرد، در نگاه اول کاملاً منطبق با ماده (۱۳۸) مکرر به نظر میرسید:
هر یک از اعضای هیئتمدیره و مدیرعامل، مبلغی را در قالب قرارداد مشارکت مدنی به شرکت واریز کردند. شرکت این مبالغ را صرف تأمین سرمایه در گردش خود کرد و سود متناظر با حداقل سود مورد انتظار عقود مشارکتی، به هر یک از آورندگان پرداخت شد.
همهچیز طبق برنامه پیش میرفت، تا اینکه یکی از اعضای هیئتمدیره، پیش از موعد، تصمیم گرفت آورده خود را از شرکت خارج کند — دقیقاً چند ماه زودتر از تکمیل دو سال از تاریخ واریز.
در رسیدگی مالیاتی، این خروج زودهنگام بهسرعت شناسایی شد. طبق تبصره (۱) ماده (۱۳۸) مکرر، استفادهکننده از معافیت تا دو سال شمسی حق ندارد آورده نقدی خود را از بنگاه خارج کند؛ در غیر این صورت، مالیات معادل معافیتی که تاکنون استفاده کرده، به ارزش روز، به مالیات سال خروج اضافه میشود.
نتیجه، برای آن عضو هیئتمدیره روشن بود: سود دریافتیاش که تا آن لحظه معاف تلقی میشد، مشمول مالیات شد.
اما نکتهای که مدیر مالی را غافلگیر کرد، جای دیگری بود:
با وجود اینکه آورنده مالیات پرداخت کرد، هزینه سود پرداختی توسط شرکت — که پیشتر بهعنوان هزینه قابل قبول مالیاتی ثبت و پذیرفته شده بود — همچنان برای شرکت هزینه قابل قبول باقی ماند. رسیدگی، آن را برنگرداند.
پاسخ در بند (ج) بخشنامه شماره ۲۰۰/۹۸/۲۴ مورخ ۱۳۹۸/۰۳/۲۱ (مهمترین سند اجرایی ماده ۱۳۸ مکرر) نهفته است: عدم رعایت شرایط توسط یک طرف قرارداد، مانع برخورداری طرف دیگر از معافیت یا هزینه قابل قبول نیست.
به بیان دیگر، معافیت مالیاتی «آورنده» و هزینه قابل قبول بودن «پرداختکننده»، دو حکم مستقل از هم هستند که هرکدام شرایط جداگانه خود را دارند.
تخلف از شرط دوساله، فقط دامنه معافیت شخص آورنده را از بین میبرد؛ اثری بر پذیرش هزینه در دفاتر شرکت پرداختکننده ندارد — مگر آنکه شرایط اختصاصی همان هزینه (رعایت ماده ۱۴۷ و سقف سود مورد انتظار) نیز نقض شده باشد.
واریز آورده نقدی در قالب عقد مشارکت
↓
شروع شمارش مهلت دوساله نگهداری آورده
↓
خروج آورده پیش از اتمام دو سال ✕
↓
مالیات معادل معافیت استفادهشده، به ارزش روز، به مالیات سال خروج اضافه میشود.
شرکت دیگری، برای تأمین نقدینگی، یک قرارداد مشارکت مدنی با نرخ سود ۴۵ درصد با یک شرکت سرمایهگذار منعقد کرد.
مدیران این شرکت با خیال راحت، تمام سود پرداختی ۴۵ درصدی را در دفاتر خود بهعنوان هزینه مالی قابل قبول ثبت کردند؛ چراکه — بهدرستی — قرارداد در قالب عقد مشارکتی مصوب شورای پول و اعتبار منعقد شده بود و آورده هم صرفاً برای تأمین سرمایه در گردش به کار رفته بود.
اما در روز رسیدگی، گروه ممیزی تنها بخشی از این هزینه را پذیرفت: دقیقاً به میزان «حداقل سود مورد انتظار عقود مشارکتی» مصوب شورای پول و اعتبار — که در آن سال، بهمراتب کمتر از ۴۵ درصد بود.
مابهالتفاوت، از هزینههای قابل قبول شرکت حذف و به درآمد مشمول مالیات برگشت داده شد.
مدیران شرکت معترض بودند:
«ما دقیقاً طبق ماده (۱۳۸) مکرر عمل کردهایم؛ چرا باید بخشی از هزینه واقعیمان رد شود؟»
اما این استدلال، بر پایه یک برداشت نادرست از حکم قانون بنا شده بود.
طبق بند (ب۶) بخشنامه ۲۰۰/۹۸/۲۴، سود پرداختی توسط بنگاه تولیدی، «تا میزان» حداقل سود مورد انتظار عقود مشارکتی، هزینه قابل قبول مالیاتی تلقی میشود — نه به هر میزانی که در قرارداد توافق شده باشد.
برخی مؤدیان تصور میکنند این «تا میزان» با رأی هیأت عمومی دیوان عدالت اداری (دادنامه شماره ۱۰۷۹ مورخ ۱۴۰۰/۰۴/۰۸) از بین رفته است؛ اما این تصور نادرست است.
آن رأی، واژه «حداکثر» را فقط از بند مربوط به معافیت آورنده (جزء الف۴) حذف کرد، نه از بند هزینه قابل قبول پرداختکننده (بند ب۶).
درست برعکس، وقتی همین ایراد درباره بند (ب۶) نیز به دیوان عدالت اداری برده شد، هیأت تخصصی مالیاتی، بانکی دیوان طی دادنامه مورخ ۱۴۰۱/۰۳/۰۲ آن را رد کرد و بند (ب۶) را کاملاً معتبر دانست؛ با این استدلال که اگر سود واقعی طرح از سود مورد انتظار کمتر باشد، منطقی است که سقف هزینه قابل قبول نیز به همان میزان محدود شود.
به بیان ساده:
سقف معافیت آورنده حذف شد، اما سقف هزینه قابل قبول پرداختکننده هنوز پابرجاست — و این دقیقاً همان نکتهای بود که در این پرونده نادیده گرفته شد.
انعقاد قرارداد مشارکت با نرخ سود توافقی ۴۵٪
↓
پرداخت کامل سود ۴۵٪ و ثبت آن بهعنوان هزینه مالی
↓
مقایسه با حداقل سود مورد انتظار مصوب شورای پول و اعتبار در رسیدگی
↓
پذیرش هزینه فقط تا سقف سود مورد انتظار؛ برگشت مابهالتفاوت به درآمد مشمول مالیات
پرونده اول درباره «آورنده» بود؛ پرونده دوم درباره «پرداختکننده». اما هر دو از یک باور مشترک و نادرست سرچشمه گرفته بودند:
اینکه ماده (۱۳۸) مکرر، یک معافیت مطلق و بدونقیدوشرط برای هر دو طرف قرارداد مشارکت است؛ در حالی که این ماده، در واقع دو حکم مجزا با شرایط مستقل برای هر طرف تعیین کرده است:
● برای آورنده آورده (دریافتکننده سود): معافیت، مشروط به نگهداری آورده حداقل به مدت دو سال است.
● برای پرداختکننده سود (بنگاه تولیدی): هزینه قابل قبول، محدود به سقف حداقل سود مورد انتظار مصوب شورای پول و اعتبار است — صرفنظر از نرخ سودی که در قرارداد توافق شده.
این دو شرط، بهکلی از هم مستقلاند؛ نقض یکی، لزوماً دیگری را از بین نمیبرد (طبق بند ج بخشنامه)، اما نادیدهگرفتن هرکدام، همانقدر که پرونده اول و دوم نشان دادند، میتواند هزینه مالیاتی واقعی برای طرف مربوطه ایجاد کند.
۱. نرخ سود توافقی، با حداقل سود مورد انتظار مصوب شورای پول و اعتبار برای همان نوع عقد، در همان سال، مقایسه شده است؟
اگر نرخ توافقی بالاتر باشد، شرکت پرداختکننده باید از همان ابتدا بداند مابهالتفاوت، هزینه قابل قبول مالیاتی نخواهد بود.
۲. آیا آورنده آورده، برنامهریزی مالیاش با فرض نگهداری حداقل دوساله سازگار است؟
اگر احتمال نیاز به نقدینگی زودتر از دو سال وجود دارد، معافیت از همان ابتدا در معرض خطر است.
۳. آورده، واقعاً صرف تأمین مالی پروژه/طرح یا سرمایه در گردش شده است؟
طبق تبصره (۲) ماده، تشخیص تحقق این شرط با اداره امور مالیاتی است؛ مستندسازی مصرف وجه از ابتدا ضروری است.
۴. بنگاه دریافتکننده آورده، واقعاً «بنگاه تولیدی» موضوع ماده (۱۳۸) مکرر محسوب میشود؟
این تعریف شامل واحدهای دارای مجوز تولید و نیز انبوهسازان مسکن (طبق آییننامه ۱۳۹۶/۰۳/۲۰) است؛ فعالیتهای غیرتولیدی مشمول این معافیت نیستند.
۵. آیا مالیات بر ارزش افزوده سود پرداختی، طبق آخرین رویه بررسی شده است؟
طبق رأی ۲۰۱-۱۱ شورای عالی مالیاتی (۱۴۰۴/۱۰/۱۶) و بخشنامه ابلاغی ۲۰۰/۱۴۰۴/۱۱۵ (۱۴۰۴/۱۱/۱۴)، سود موضوع این ماده در حال حاضر مشمول ارزش افزوده نیست؛ اما این نظر با دو نظر اقلیت مواجه بوده و ممکن است در آینده تغییر کند.
این دو پرونده، یک پیام مشترک و صریح دارند: ماده (۱۳۸) مکرر، ابزار قدرتمندی برای تأمین مالی و بهینهسازی مالیاتی است؛ اما نه به آن سادگیای که در یک گفتوگوی دوستانه بیان میشود.
«قرارداد مشارکت بستن» شرط لازم است، نه شرط کافی.
سرنوشت مالیاتی هر طرف، به رعایت شرایط اختصاصی همان طرف بستگی دارد:
آورنده باید به تعهد نگهداری دوساله پایبند بماند، و پرداختکننده باید بداند سقف هزینه قابل قبولش، حداقل سود مورد انتظار مصوب شورای پول و اعتبار است، نه هر نرخی که در قرارداد نوشته شده.
پیش از طراحی هر رویهای بر مبنای این ماده — چه برای واریزهای مدیران و اعضای هیئتمدیره، چه برای قراردادهای تأمین نقدینگی با اشخاص ثالث — مطالعه کامل متن ماده، تبصرهها و مسیر تفسیری آن (بخشنامهها و آرای دیوان) ضروری است؛ همان چیزی که در هر دو پرونده، غایب بود.
● ماده (۱۳۸) مکرر قانون مالیاتهای مستقیم (الحاقی ۱۳۹۴، موضوع ماده ۳۰ قانون رفع موانع تولید) و تبصرههای (۱) و (۲) آن
● تصویبنامه هیئت وزیران مورخ ۱۳۹۶/۰۳/۲۰ به شماره ۳۱۴۷۰/ت۵۲۹۶۶هـ — تسری تعریف بنگاه تولیدی به انبوهسازان مسکن
● بخشنامه شماره ۲۰۰/۹۸/۲۴ مورخ ۱۳۹۸/۰۳/۲۱ — شرایط اجرایی تفصیلی (بندهای الف، ب و ج)
● دادنامه شماره ۱۰۷۹ مورخ ۱۴۰۰/۰۴/۰۸ هیأت عمومی دیوان عدالت اداری — ابطال قید «حداکثر» در بند معافیت آورنده (الف۴) و استثنای بند ۱۸ ماده ۱۴۸ در بند الف۶
● دادنامه هیأت تخصصی مالیاتی، بانکی دیوان عدالت اداری مورخ ۱۴۰۱/۰۳/۰۲ — تأیید اعتبار سقف هزینه قابل قبول در بند ب۶
● رأی شماره ۲۰۱-۱۱ مورخ ۱۴۰۴/۱۰/۱۶ هیأت عمومی شورای عالی مالیاتی و بخشنامه ابلاغی شماره ۲۰۰/۱۴۰۴/۱۱۵ مورخ ۱۴۰۴/۱۱/۱۴ — عدم شمول مالیات بر ارزش افزوده سود موضوع ماده (۱۳۸) مکرر.
نظر بدهید
آدرس ایمیل شما منتشر نخواهد شد. فیلدهای الزامی مشخص شده اند